מחיר וניתוח של מניית אייגו (IPGDF)
גרף ונתונים עיקריים
-$1.29(-22.95%)
$4.32
טווח יומי$3.9 - $4.32
טווח 52 שבועות$3.17 - $7.13
מחיר בסיס$5.6
מחזור יומי350.00
מחזור ממוצע (3 ח׳)0.00
טווח יומי$3.9 - $4.32
טווח 52 שבועות$3.17 - $7.13
מחיר בסיס$5.6
מחזור יומי350.00
מחזור ממוצע (3 ח׳)0.00
שווי שוק$3.21B
שווי פעילות$5.14B
סך המזומנים (דוח אחרון)$485.60M
סך החוב (דוח אחרון)$16.80M
מכפיל רווח31.2
בטא1.32
הדוח הבא03 בפבר׳ 2027
צפי רווח למניה0.17
תאריך אקס לדיבידנד הבאN/A
תשואת דיבידנדN/A
תיאור החברה
אייגו
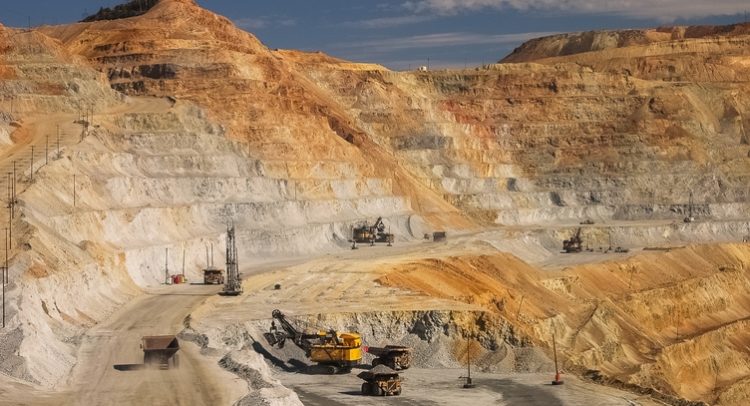
אייגו היא חברת חיפוש וכרייה אוסטרלית המתמקדת בגילוי פיתוח והפעלה של נכסי מינרלים החיוניים לטכנולוגיות אנרגיה נקייה החברה מחזיקה בבעלות מלאה ומנהלת כמה פעילויות מרכזיות במערב אוסטרליה ובהן מכרה הניקל הנחושת והקובלט נובה הממוקם מצפון מזרח לנורסמן באזור היערות המערביים הגדולים מכרה הניקל קוסמוס הממוקם ...
איך החברה מרוויחה כסף
אייגו מייצרת הכנסות בעיקר ממכירת מתכות שמופקות ממכרות, ובפרט ניקל, נחושת וקובלט. החברה נהנית מהביקוש הגובר למתכות אלו, הנובע מצמיחת ייצור כלי רכב חשמליים וטכנולוגיות אנרגיה מתחדשת. מקורות הכנסה מרכזיים כוללים מכירה ישירה של תַּעֲשִׂית (קונצנטרט) למפעלי התכה ולמזקקים, וכן שותפויות אסטרטגיות עם חברות כרייה וטכנולוגיה אחרות לפיתוח והרחבת פעילותה. בנוסף, אייגו עשויה לבחון מיזמים משותפים ושיתופי פעולה המשפרים את פיתוח המשאבים שלה ואת הגישה לשווקים, התורמים further להכנסותיה.
אייגו מייצרת הכנסות בעיקר ממכירת מתכות שמופקות ממכרות, ובפרט ניקל, נחושת וקובלט. החברה נהנית מהביקוש הגובר למתכות אלו, הנובע מצמיחת ייצור כלי רכב חשמליים וטכנולוגיות אנרגיה מתחדשת. מקורות הכנסה מרכזיים כוללים מכירה ישירה של תַּעֲשִׂית (קונצנטרט) למפעלי התכה ולמזקקים, וכן שותפויות אסטרטגיות עם חברות ...
סנטימנט שורי / סנטימנט דובי למניית אייגו
סנטימנט שורי
מאזן חזקמינוף נמוך ונזילות משמעותית מעניקים לאייגו חוסן בתקופות של ירידת מחירי סחורות וגמישות למימון צורכי התפעול, עבודות פיתוח או תשואות לבעלי המניות. כרית פיננסית זו מפחיתה את לחץ המימון מחדש ותומכת בהקצאת הון ממושמעת במהלך מספר הרבעונים הקרובים.
שיפור בתזרים המזומנים החופשיההתאוששות החדה בתזרים המזומנים החופשי מחזקת את המימון הפנימי ומשפרת את יכולתה של אייגו לתחזק נכסים, לנהל שינויים בתיק הנכסים ולהחזיר הון. אף שהיא חשופה למחירי הסחורות, שיפור בהמרת המזומנים מעניק לאייגו גמישות רבה יותר במהלך המעבר לנכסי הליבה הנותרים שלה.
מהפך ברווחי אייגוהמעבר של אייגו מהפסד משמעותי לרווח ניכר שיפר באופן מהותי את רווחי הקבוצה וממחיש התאוששות משמעותית בהשקעה חשובה. אם תנאי הפעילות יישארו תומכים, המהפך עשוי לספק בסיס רווחים חזק יותר ולהפחית את ההכבדה מהפסדי תקופות קודמות.
סנטימנט דובי
התכווצות בהכנסותהכנסות נמוכות יותר מצביעות על כך שהשפעות המעבר בתיק הנכסים ושינויים בנכסים מצמצמים את ההיקף הנוכחי של בסיס הפעילות של אייגו. תמהיל הכנסות קטן ומשתנה עשוי להגביר את התלות בקבוצה מצומצמת יותר של נכסים, כך שהתוצאות העתידיות של הקבוצה יהיו רגישות יותר לביצועי הייצור והסחורות שלהם.
רווחיות תפעולית חלשהרווח גולמי שלילי מתמשך ורווח תפעולי שלילי מתמשך מצביעים על כלכלה תפעולית בסיסית חלשה ועל איכות רווחים לא אחידה. הרווח הנקי החיובי בשנת הכספים 2026 לא לווה בפעילות ליבה רווחית באופן עקבי, ולכן התוצאות נותרו פגיעות לתנועות במחירי הסחורות, לתנודתיות ברמת הנכסים ולהשפעות שאינן תפעוליות.
אי-ודאות סביב קווינאנהקווינאנה נותרת מקור מתמשך לאי-ודאות אסטרטגית ופיננסית, משום שההפסדים וצרכי ההון האפשריים עלולים לצרוך את תשומת הלב של ההנהלה ואת המזומנים העתידיים. עד שהבחינה תגיע לתוצאה סופית, הנכס עשוי להגביל את פישוט הפורטפוליו וליצור סיכון נוסף כלפי מטה בהקצאת ההון.
מאזן חזקמינוף נמוך ונזילות משמעותית מעניקים לאייגו חוסן בתקופות של ירידת מחירי סחורות וגמישות למימון צורכי התפעול, עבודות פיתוח או תשואות לבעלי המניות. כרית פיננסית זו מפחיתה את לחץ המימון מחדש ותומכת בהקצאת הון ממושמעת במהלך מספר הרבעונים הקרובים.
חדשות אייגו

ג'פריס דבקה בדירוג החזק שלה עבור אייגו (IPGDF)
האנליסט מיץ' ראיין מג'פריס Mitch Ryan שמר היום על דירוג החזק עבור אייגו וקבע מחיר יעד של 6.66 דולר אוסטרלי. ראיין מסקר את סקטור חומרי הגלם, עם התמקדות במניות כמו Lynas Rare Earths, Northern Star Resources ו-Fortescue Metals Group . לפי TipRanks, לראיין יש תשואה ממוצעת של 9.7% ושיעור הצלחה

דוח חיובי על אייגו (IPGDF) מצד UBS
האנליסט של UBS לוי ספרי העלה היום את ההמלצה על אייגו לקנייה וקבע מחיר יעד של A$8.55. ספרי מסקר את מגזר חומרי הגלם, ומתמקד במניות כמו איוולושן מיינינג, נורת'רן סטאר ריסורסז לימיטד וליונטאון ריסורסז לימיטד. לפי TipRanks, לספרי יש תשואה ממוצעת של 13.8% ושיעור הצלחה של 65.65% במניות שעליהן המליץ.
מקווארי ממשיך בהמלצת קנייה על אייגו (IPGDF)
אנליסט מקווארי שמר היום על המלצת קנייה על אייגו וקבע מחיר יעד של 9.00 דולר אוסטרלי. באופן כללי, הדעה בוול סטריט מצביעה על דירוג הקונצנזוס של האנליסטים של קנייה מתונה עבור אייגו, עם מחיר יעד ממוצע של 7.99 דולר אוסטרלי. ראו את המניות המובילות שמומלצות על ידי אנליסטים >> שיא
אייגו (IPGDF) מקבלת המלצת קנייה ממקווארי
האנליסט של מקווארי שמר היום על דירוג קנייה לאייגו וקבע מחיר יעד של 9.00 דולר אוסטרלי. נכון לעכשיו, דירוג הקונצנזוס של האנליסטים על אייגו הוא קנייה מתונה, עם מחיר יעד ממוצע של 8.03 דולר אוסטרלי. ראו את המניות עם הביצועים הטובים ביותר היום ב-TipRanks >> בהתבסס על דוח הרווחים האחרון
דוח חיובי על אייגו (IPGDF) מצד Ord Minnett
אייגו קיבלה היום דירוג קנייה ומחיר יעד של 9.00 דולר אוסטרלי מאנליסט Ord Minnett. בנוסף ל-Ord Minnett, אייגו קיבלה גם המלצת קנייה מאוסטין יון ממקווארי, בדוח שפורסם ב-13 בספטמבר. עם זאת, ב-22 בספטמבר, RBC Capital הותירה דירוג החזק על אייגו (Other OTC: IPGDF). ראו את המניות עם הביצועים הטובים ביותר

RBC קפיטל מאשרת מחדש את דירוג ההחזק של אייגו (IPGDF)
בדוח שפורסם ב-22 בספטמבר, ג'יימס רדפרן מRBC קפיטל הותיר את דירוג ההחזק שלו לאייגו, עם מחיר יעד של A$6.90. מניות החברה ננעלו ביום חמישי האחרון במחיר של A$6.79. לפי TipRanks, רדפרן הוא אנליסט עם תשואה ממוצעת של -3.5% ושיעור הצלחה של 33.33%. רדפרן מסקר את מגזר חומרי הגלם ומתמקד במניות

אייגו (IPGDF) מקבלת דירוג החזק ממורגן סטנלי
בדוח שפורסם היום, Rahul Anand ממורגן סטנלי הותיר את דירוג ההחזק לאייגו, עם מחיר יעד של A$7.20. לפי TipRanks, אנאנד הוא אנליסט בעל דירוג של 5 כוכבים, עם תשואה ממוצעת של 13.8% ושיעור הצלחה של 57.53%. אנאנד מסקר את מגזר חומרי הגלם ומתמקד במניות כמו BHP Group , Rio Tinto

אייגו (IPGDF) מקבלת המלצת קנייה ממקווארי
בדוח שפורסם היום, ממקווארי הותיר המלצת קנייה על אייגו, עם מחיר יעד של A$9.50. בנוסף למקווארי, אייגו קיבלה גם המלצת קנייה מהוגו ניקולאצ'י מגולדמן זאקס בדוח שפורסם ב-3 בספטמבר. עם זאת, ב-10 בספטמבר, סיטיגרופ הותירה המלצת החזק על אייגו (Other OTC: IPGDF). ראו את המניות המובילות שמומלצות על ידי אנליסטים
אנליסטים מציעים תובנות על חברות חומרי גלם: דיינו נובל (ICPVF) ו-IGO (IPGDF)
אנליסטים בחרו בעמדת המתנה לגבי דיינו נובל (ICPVF) ו-IGO (IPGDF) עם דירוגים ניטרליים, מה שמראה שהמומחים אינם חיוביים ואינם שליליים לגבי המניות. דיינו נובל (ICPVF) האנליסט Jakob Cakarnis מ-Jarden הוריד את ההמלצה על דיינו נובל להחזק אתמול, וקבע מחיר יעד של A$3.80. מניית החברה נסגרה ביום רביעי האחרון במחיר של