ברנשטיין אומרת למכור את מניית קורוויב, ומזהירה מפני "כלכלה שברירית"
מייקל סיילור צופה שמחיר הביטקוין יגיע ל-100,000 דולר, בזמן שסטרטג'י בונה את החזקות ה-BTC שלה ל-848,250 מטבעות
למה מניות מיקרון ו-AMD יורדות היום בזמן שאפל מטפסת קלות — ומה וול סטריט מצפה שיקרה בהמשך
למה מניות הניאו-קלאוד CRWV, NBIS ו-IREN עדיין יורדות אחרי הצניחה של יום רביעי
IONQ מול QNT – למה מורגן סטנלי הגדיר את קוונטיניום כ'מהלך הקוונטום המוביל' שלו
CRWV מול NBIS: איזו מניית ניאוקלאוד מציעה יותר אפסייד בזמן שמימושי ה-AI נמשכים?
קומקאסט (CMCSA) נהיית זולה יותר, אבל הרבעון השלישי עלול להביא עוד כאב
למה תשואת האג"ח של 15% של קורוויב מרמזת על בעיה למניית CRWV
תנודתיות באופציות ותנועות הרווחים המשתמעות היום, 15 באוקטובר 2026
למה מניות AMD, אינטל ואנבידיה יורדות למרות תוצאות הרבעון השלישי החזקות של TSMC
OpenAI ניצבת בפני תביעות מצד שמונה מדינות בשל חששות לבטיחות ChatGPT
ביטקוין צונח ב-2.7% ל-81,142 דולר לאחר שאינפלציה חמה הובילה ליציאות של 261.5 מיליון דולר מקרנות סל על BTC
למה מניית Rocket Lab Usa צוללת היום בטרום מסחר? מה האנליסט הבכיר הזה רואה בהמשך
סירברס או פלנטיר: קתי ווד קנתה מניית AI אחת ב-6.7 מיליון דולר ומכרה את השנייה ב-6.3 מיליון דולר
י.ד. מור השקעות מדווחת על שינוי בהחזקות נושא משרה
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix ממשיכות להאריך את הירידות בטרום מסחר היום, 15 באוקטובר
שוק המניות היום, 15 באוקטובר – החוזים העתידיים מעורבים כשמניות הטכנולוגיה יורדות; המשקיעים ממתינים לנתוני ה-PPI
אפל (אפל) נאבקת בפסיקת פיצויים של 5.7 מיליארד דולר בתיק הפטנטים של Taction
יוטיוב של אלפאבית A מתכוננת להשיק פיצ'ר ספרי אודיו כדי להתחרות בספוטיפיי. מניית גוגל עשויה לקבל דחיפה.
סיטיגרופ ממשיכה לתמוך ב-2 מניות קריפטו כבחירות המובילות שלה להמשך 2026
מניית AMD צנחה ב-5.7% ל-570.82 דולר בזמן שמניות השבבים ירדו על רקע ספקות לגבי הוצאות על AI
ההכנסות של Anthropic ברבעון השלישי זינקו ל-16.8 מיליארד דולר לקראת ההנפקה המתוכננת
רווחי הרבעון השלישי של טיוואן סמיקונדקטור מניופקצ'רינג זינקו ב-69% כשביקוש לשבבי AI הוביל לרבעון שיא
אס-קיי הייניקס קושרת את המפעל המתוכנן בארה"ב ליותר יצוא של ציוד שבבים לסין
כלל החזקות עסקי ביטוח: הסדר חדש למינוי דירקטורים בכלל ביטוח
תעשיות מספנות ישראל משלימה רכישת אוניית מטען באמצעות שותפות זרה
חוזים עתידיים על מניות בארה"ב נסחרים במגמה מעורבת בזמן שהמשקיעים ממתינים לנתוני ה-PPI של ספטמבר
בעלי המניות של פוקס ו-Roku אישרו מיזוג של 22 מיליארד דולר – מה יקרה עכשיו?
CRWV, מטא, CBRS: קתי ווד קונה מניות AI ב-26.4 מיליון דולר, ומוכרת פלנטיר ב-6.3 מיליון דולר
קורוויב או פלנטיר: קתי ווד קונה מניית AI אחת ב-12.4 מיליון דולר, ומוכרת את השנייה ב-6.3 מיליון דולר
"אל תפחדו ממה שיבוא בהמשך", אומר משקיע על מניית מיקרון טכנולוג'י
החוזים העתידיים על המניות יורדים כשהשוק משנה כיוון כלפי מטה
למה מניית Rocket Lab Usa צוללת במסחר מאוחר — ומה וול סטריט צופה בהמשך
מנכ"ל אנבידיה אומר שיפסיק למכור שבבים לחברות שמפתחות בינה מלאכותית לא בטוחה
מנכ"ל קורוויב (CRWV) אומר שהשוק פועל בצורה "לא רציונלית" אחרי שהמניה צנחה ב-15%
3 תעודות סל עם פוטנציאל עלייה של לפחות 14%, לפי אנליסט ה-AI
3 מניות דאטה סנטר בדירוג קנייה חזקה עם פוטנציאל לעלייה של 70% או יותר
שוק המניות היום: SPY ו-QQQ נגררו מטה בשל עלייה בסיכויים להעלאת ריבית, בזמן שמניות הטכנולוגיה נחלשו
המניות המובילות בעליות ב-S&P 500 היום, 14/10/26
מניית פאראמונט סקיידנס (NYSE:SKYD) צונחת, מתכננת העלאות מחירים ב-Discovery+
סרט תיעודי חדש על אילון מאסק מגיע לבתי הקולנוע למרות איומים משפטיים
מניית מיקרוסופט (מיקרוסופט) יורדת למרות החשיפה של בקר Xbox Nano חדש
ביטקוין (BTC) נופל לאחר שדוח אינפלציה חם מחזיר לשולחן אפשרות להעלאת ריבית באוקטובר
למה מניות הגרעין Oklo, NuScale Power ו-X-Energy יורדות היום, 14 באוקטובר
מניית פורד (NYSE:F) יורדת למרות התעניינות גוברת ב-Ford Fathom
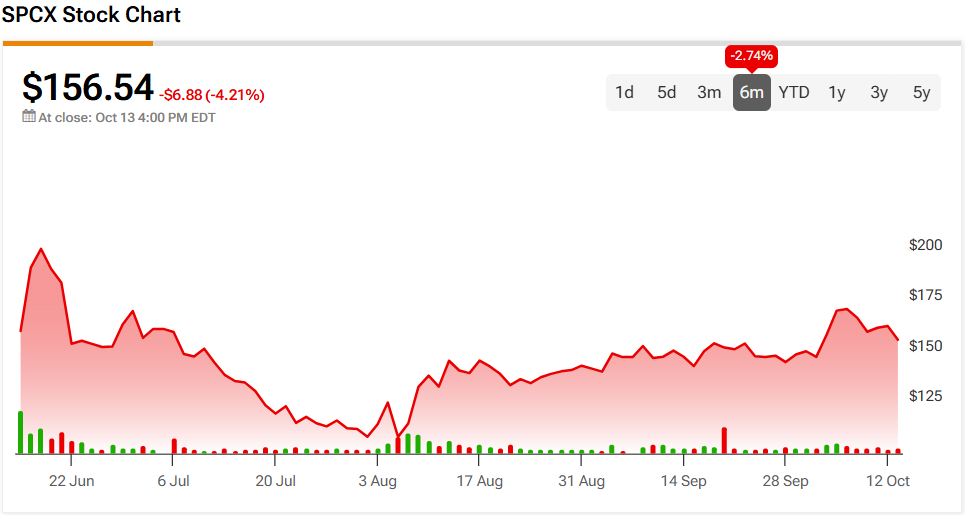
ספייס אקס (SPCX) מול Rocket Lab (RKLB): איך מניות החלל משתוות בירידה של היום?
למה הזהב והכסף יורדים היום, 14/10/26?
מניית אמזון (אמזון) יורדת כשגובר הלחץ על מרכז משלוחי הרחפנים החדש בבוסטון
רובינהוד ו-CBOE קיבלו אישור מה-SEC לחוזי חיזוי חדשים על מדדי ביצוע מרכזיים
מניית אינטל (אינטל) נחלשת לאחר פיצוץ במפעל בקריית גת
מנכ"ל אנבידיה (אנבידיה) מאיים לעצור אספקת שבבים לחברות עם בינה מלאכותית לא בטוחה
מניית בואינג (NYSE:BA) יורדת למרות עסקה חדשה עם ישראל
Databricks מבקשת לשפר את הפרודוקטיביות בתעשייה בשותפות AI חדשה
מנכ"ל בלאקרוק לארי פינק מזהיר: איסור על בניית מתקני AI עלול לגרום למיתון בארה"ב
מטא פלטפורמס (מטא) משיקה ל-WhatsApp תכונת "שיחות אורח"
הסתברויות Polymarket: האם SCHW, IBKR ו-USB יכו את תחזיות הדוחות מחר?
מחיר היעד למניית דל: האם חברת הטכנולוגיה תתאושש מהירידה של היום?
מניית קוינבייס גלובל (COIN) צונחת ב-5% לאחר שהבורסה קראה לשדרוגים מוקדמים להגנה מפני מחשוב קוונטי עבור ביטקוין
למה שוק המניות יורד היום ומה גולדמן זאקס צופה בהמשך
מניית בלום אנרג'י (BE) צונחת למרות התקדמות בעסקאות הקשורות לגוגל ולאורקל — הנה הסיבה
סולאנה מתכוננת לשדרוג הרשת Alpenglow בזמן שסוחרים עוקבים אחרי רמת המחיר של 105 דולר
מניית פאראמונט סקיידנס (SKYD) צונחת ב-25% בעקבות חלוקת 471 מיליון כתבי אופציה
מניית מיקרוסופט (מיקרוסופט) נחלשת לאחר שיא חדש במספר התיקונים
דאו ג'ונס היום: ה-DJIA יורד לאחר שהפתעת האינפלציה הגבירה את ההימורים על העלאת ריבית
מניית סנדיסק (SNDK) יורדת ב-4% למרות שותפות לאחסון נתונים עם מטא
למה מניית ספייס אקס (SPCX) עשויה להיות שווה 50 טריליון דולר בעוד 10 שנים, לפי המיליארדר רון ברון
"אין סיבה מספיק טובה," אומר משקיע מוביל על מניית ספייס אקס
מניית טסלה (טסלה) יורדת כשה-FAA בוחן את הרודסטר המעופפת
מניות CoreWeave ו-Nebius צונחות היום ביותר מ-10%. מי עדיין מחזיק בשחקניות הניאו-קלאוד האלה?
"השוק טועה", אומר משקיע על מניית קורוויב
אריקסון מפרסמת מחר את דוחות הרבעון השלישי – מי מחזיק במניית ERIC?
האם סטארבקס (NASDAQ:SBUX) הייתה יכולה בכלל לקנות את צ'יפוטלה?
תחזית מניית מטא פלטפורמס – גולדמן זאקס מעלה את מחיר היעד ל-860 דולר לקראת דוחות הרבעון השלישי
מניית פליקאן אקויזישן (GLND) מזנקת ב-88% אחרי שטראמפ אמר שחיפושי נפט צפויים להתחיל בגרינלנד
חדשות מיזוגים ורכישות: קמעונאית האופנה הקנדית האייקונית Roots (TSE:ROOT) תהפוך לפרטית לאחר הצבעת בעלי המניות
"כדאי לך לברוח", אומר משקיע על מניית מיקרון טכנולוג'י
אם.טי.וואי פוד גרופ הקנדית מעלה את הדיבידנד ב-35% כשהרווחים מאיצים
מניית HPE צנחה ב-5.2% אחרי שאנליסט 5 כוכבים של ברקליס רואה "פחות אפסייד כשהמחירים של הזיכרון מתייצבים"
מניית בנדינג ספונס (BSP) זינקה ביותר מ-38% בעקבות השקעה חדשה של 330 מיליון דולר מצד ברקשייר האת'וויי
למה מניות קורוויב ובנק אוף אמריקה צונחות היום — ומה וול סטריט צופה בהמשך
מניית קורוויב (CRWV) צונחת ב-14% לאחר שהתגובה של אילון מאסק לתשואת האג"ח הובילה למכירה רחבה במניות ניאוקלאוד
חברת ההשקעות General Atlantic לפי הדיווחים נערכת להנפקה בשווי 10 מיליארד דולר
למה שוק המניות יורד היום, 14/10/26?
3 תעודות הסל הטובות ביותר של Vanguard עם אפסייד של יותר מ-21%
אינטואיט מול אורקל: מניית תוכנה אחת ניצבת מול תחרות, והשנייה היא סיכון שכדאי לקחת, אומר משקיע מוביל
מניית בנק אוף אמריקה (BAC) צונחת ב-10% לאחר שקנס על הלבנת הון מעיב על התוצאות הכספיות
מניית מורגן סטנלי ירדה ב-3% למרות שענקית הבנקאות דיווחה על זרימות שיא לעסקי ניהול העושר ועל רווחים גבוהים יותר
לנטפליקס יש סימני אזהרה חדשים לקראת דוחות הרבעון השלישי, כאשר נטישת האפליקציה בארה"ב קפצה ב-16.6%
מניית נטפליקס (נטפליקס) יורדת לאחר ששירות הסטרימינג מקצץ 1,000 משרות
קאתי ווד אוהבת את מניית Rocket Lab Usa, אבל האם היא משחקת באש? משקיע מוביל שוקל את הסיכונים
סמנכ"לית הכספים של OpenAI מזהירה מפני מודלי AI סיניים, בזמן שמחקר של וורטון חושף בלבול סביב טעויות של בוטים במקום העבודה
S&P 500 נעצר לאחר שנתון אינפלציה חם מעלה בחדות את הסיכויים להעלאת ריבית
נטפליקס (נטפליקס) מקצצת 6% מכוח האדם בזמן שמלחמות הסטרימינג מתחממות
3 מניות הטכנולוגיה הקטנות הטובות ביותר לקנייה עם אפסייד של יותר מ-45%, לפי אנליסטים
מדד דאו ג'ונס עולה למרות שהאינפלציה לפי CPI טיפסה לשיא של ארבעה חודשים
"אל תפחדו מהטריגר", אומר משקיע מוביל על מניית סנדיסק
מניית גלובלפאונדריז (GFS) עולה בכמעט 3% בעקבות תוכנית שבבים אמריקאית-יפנית בהיקף של 21 מיליארד דולר
אושר בוועדת הכספים: חברות כרטיסי האשראי יוכלו לגייס מימון נוסף להרחבת ההלוואות
תחזית מחיר מניית SOUN: מה הניתוח הטכני אומר עכשיו (14 באוקטובר)
למה מניות הקוונטים IONQ, QBTS, RGTI ו-QUBT שוב יורדות?
3 מניות נפט שאנליסטים מדרגים כקנייה חזקה עם אפסייד של עד 24%
מניית בנק אוף אמריקה (BAC) צונחת לאחר שרווחי הרבעון השלישי ירדו בעקבות חולשה בפעילות העסקאות ובמסחר
אלביט מרחיבה את הפעילות באירופה: תקים מרכז לייצור מערכות התרעת לייזר
ג’רמי בלאנק חוזר להיות בעל עניין בבזן, המניה מטפסת 6%
המניות המובילות בעליות במדד S&P 500 היום, 13/10/26
חשבונות טראמפ (לא מה שחשבתם)