
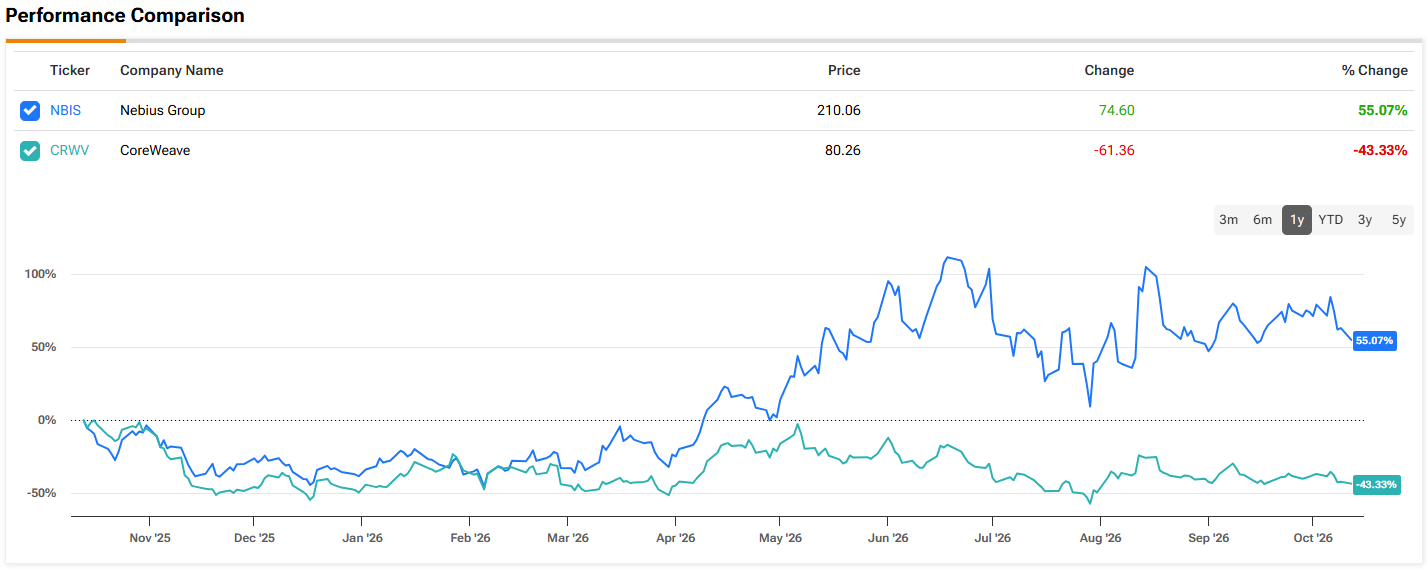
Nebius מול CoreWeave: מניית AI אחת היא בחירה קלה, ועל השנייה כדאי להיזהר, אומר משקיע מוביל
- המשקיע Sereda מעדיף את Nebius Group על פני CoreWeave לטווח הארוך, בזכות מאזן חזק יותר, גמישות פיננסית, פלטפורמת טכנולוגיה רחבה יותר ויתרונות תחרותיים אפשריים, ושדרג את דירוג NBIS מהחזק לקנייה.
- למרות שלשתי החברות יש התחייבויות לקוחות גדולות והן נהנות מהביקוש הגובר לתשתיות AI, CoreWeave מתמודדת עם סיכונים משמעותיים יותר מצד חוב גבוה, הוצאות מימון כבדות ולחץ על שולי הרווח, בעוד שתי המניות עדיין מדורגות קנייה מתונה בוול סטריט.

Nebius Group (NASDAQ:NBIS) ו-CoreWeave (NASDAQ:CRWV) מתחרות על נתח משוק תשתיות ה-AI הצומח במהירות, ומספקות את כוח המחשוב הדרוש לאימון ולהפעלה של מודלי AI שהולכים ונעשים מתוחכמים יותר. כשחברות טכנולוגיה גדולות מתחייבות להשקיע סכומי עתק ב-בינה מלאכותית, לשתי החברות יש פוטנציאל ליהנות מהעלייה בביקוש. עם זאת, המצב הפיננסי שלהן, פלטפורמות הטכנולוגיה שלהן ופוטנציאל הרווחיות שלהן מספרים סיפורים שונים.
המשקיע הבכיר Sereda נשאר חיובי לגבי תעשיית הניאו-קלאוד, שמספקת תשתיות מחשוב ייעודיות לחברות טכנולוגיה גדולות, בלי לחייב את הלקוחות להחזיק בכל נכסי הבסיס בעצמם. מיקרוסופט, אלפאבית, אמזון ומטא צפויות להוציא יחד כ-1.3 טריליון דולר על הוצאות הון בתחום ה-AI בשנה הבאה, מה שממחיש את היקף ההזדמנות.
Sereda סבור ששתיהן ממוצבות ליהנות מהעלייה בהוצאות על AI, אך מאמין שהיכולת שלהן להפוך צמיחה מהירה לרווחים בני-קיימא היא זו שתקבע איזו מניה תציג ביצועים טובים יותר בטווח הארוך.
שתיהן כבר הבטיחו התחייבויות משמעותיות מלקוחות. CoreWeave דיווחה על צבר הזמנות של 104.2 מיליארד דולר, בעוד של-Nebius Group היו התחייבויות חוזיות לביצוע שנותרו בהיקף של בין 37.5 מיליארד ל-40 מיליארד דולר. ההסכמים האלה מספקים נראות להכנסות, אם כי היכולת להפוך אותם לצמיחה רווחית נשארת קריטית.
Sereda גם מערער על החששות שלפיהם מעבדי GPU יקרים עלולים להתיישן לפני שהספקים יחזירו את ההשקעות שלהם. מחירי ההשכרה של שבבים חזקים נשארים יציבים, מה שמרמז שהביקוש לקיבולת מחשוב עדיין גבוה מהיצע חדש. ככל שהשימוש ב-AI נעשה זול יותר, עסקים עשויים לאמץ אותו בהיקף רחב יותר, מה שעשוי לתמוך בביקוש לתשתיות.
למרות צבר הלקוחות המשמעותי שלה ויתרון הראשוניות בתשתיות AI, CoreWeave מתמודדת עם כמה אתגרים. Sereda מדגיש לחץ על שולי הרווח הגולמיים ועיכובים קודמים בהרחבת קיבולת החשמל הזמינה שלה. המשקיע מודאג במיוחד מהחשיפה של החברה למיקומי מרכזי נתונים באזורים כפריים, שמתאימים היטב לאימון AI, אך עלולים להפוך לפחות אטרקטיביים אם הביקוש יעבור יותר לכיוון הסקה ויישומים בזמן אמת שדורשים השהיה נמוכה יותר.
ההתחייבויות הפיננסיות של CoreWeave מוסיפות שכבת סיכון נוספת. ברבעון השני של 2026, החברה ייצרה 679 מיליון דולר בתזרים מזומנים תפעולי, אך נשאה בתשלומי ריבית של 640 מיליון דולר. עם חוב כולל של 51.6 מיליארד דולר, 5.5 מיליארד דולר במזומן, והוצאות הון שנתיות צפויות של 11.5 מיליארד עד 13.5 מיליארד דולר, מימון ההתרחבות העתידית עלול להתברר כמאתגר.
בינתיים, Nebius Group נהנית מפריסה תשתיתית מגוונת יותר מבחינה גיאוגרפית ומפלטפורמת טכנולוגיה שמתרחבת מעבר להשכרת מעבדי GPU. Sereda מדגיש את ארונות השרתים הקנייניים שלה ואת הצעות התוכנה המשולבות שלה, כולל Kubernetes, MLOps, Token Factory ו-AI Studio. היכולות האלה עשויות לעזור לבדל את השירותים שלה ולתמוך בשולי הרווח לאורך זמן. המשקיע גם מצביע על המומחיות ההנדסית של ההנהלה ועל השותפות של החברה עם פלנטיר כיתרונות תחרותיים פוטנציאליים.
מבחינת הנתונים הפיננסיים, אף שדרישות ההשקעה של Nebius Group משמעותיות, המאזן שלה נראה חזק יותר מזה של CoreWeave, עם חוב של 10.2 מיליארד דולר ומזומן של 8 מיליארד דולר. Sereda מאמין שהגמישות הפיננסית הזו עשויה לעזור ל-Nebius Group לנהל את עלויות ההתרחבות ולשפר את הרווחיות.
NBIS נסחרת במכפיל EV/EBITDA עתידי שגבוה בערך פי ארבעה מזה של CoreWeave. לכן, CoreWeave נראית זולה יותר על בסיס התחזיות העתידיות, אבל Sereda מטיל ספק אם נטל החוב שלה לא יגביל את צמיחת הרווחים בעתיד. המשקיע מאמין ש-Nebius Group יכולה ליהנות ממינוף תפעולי משמעותי ככל שההכנסות יתרחבו, מה שעשוי לאפשר לרווחים לצמוח מהר יותר מכפי שהתחזיות הנוכחיות מרמזות.
ועדיין, Nebius Group חייבת לממן הקמה עצומה של תשתיות, ומבנה ההון שלה עלול להפוך לממונף יותר ככל שהיא תגדל. Sereda מכיר בכך שהסיכון הזה, יחד עם השווי הגבוה של המניה, עלול להגביל את התשואות אם הצמיחה תאכזב.
למרות זאת, המשקיע בעל דירוג 5 כוכבים מעדיף את Nebius Group על פני המתחרה שלה. “למרות שהסיכונים גדולים ויכול להיות שיהיה נכון לחכות לתיקון עמוק יותר, אני חושב ש-NBIS נראית מצוין כהשקעה לטווח ארוך,” סיכם Sereda. “השוק הפוטנציאלי מתרחב במהירות בלי סימן לסוף, בעוד שסביר ש-NBIS תעקוף את ההיצע של CRWV בעידן שבו ינצחו שימושי הסקה ושימושים אייג'נטיים. המניה נראית יקרה יותר מסיבה טובה, ואני מקווה שעדכוני הדוחות הקרובים של שתי החברות יוכיחו שצדקתי.”
בהתאם לכך, Sereda שדרג את הדירוג של NBIS מהחזק (כלומר, ניטרלי) לקנייה, תוך שמירה על דירוג החזק למניית CRWV. (לצפייה ברקורד של Sereda, לחצו כאן)
בוול סטריט, שתי המניות האלה מדורגות קנייה מתונה, ושתיהן צפויות לספק תשואות גבוהות למשקיעים במהלך השנה הקרובה. מחיר היעד הממוצע של NBIS, שעומד על 300.18 דולר, מצביע על עלייה של 49% ב-12 החודשים הקרובים. CRWV צפויה לעלות בעוד 87%, לפי מחיר יעד ממוצע של 143.96 דולר. (ראו את תחזית המניה של NBIS או את תחזית המניה של CRWV)
כתב ויתור: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.