
בנק אוף אמריקה מזהיר מסיכוני שוק גוברים — הנה 2 מניות שהוא עדיין אוהב
- בנק אוף אמריקה מזהיר שהסיכונים בשוק גוברים, למרות דוחות חזקים והמשך התמיכה של השקעות AI, ומעריך שאתגרים כמו ריביות גבוהות, לחצי סחורות ומתחים גיאופוליטיים עלולים להכביד במיוחד בהמשך.
- למרות הזהירות לגבי השוק הרחב, הבנק רואה הזדמנויות בולטות בסיילספורס (CRM) וב-DIOD, בזכות אסטרטגיות צמיחה מבוססות AI, רכישות, תוצאות פיננסיות חזקות ופוטנציאל עלייה שלדברי האנליסטים נותר משמעותי.

שוק השוורים המשיך בריצה המרשימה שלו, אבל בבנק אוף אמריקה מזהירים את המשקיעים שהדרך קדימה עלולה להפוך לקשה הרבה יותר. אף שדוחות החברות עדיין חזקים וההוצאות על AI ממשיכות לתמוך בצמיחה, בבנק רואים סיכונים הולכים ומצטברים שעלולים להקשות על המניות לשמור על המומנטום החיובי שלהן. וכאשר הציפיות כבר גבוהות, גם תוצאות חזקות אולי לא יספיקו כדי להשאיר את המשקיעים מרוצים.
לקראת עונת הדוחות של הרבעון השלישי, בבנק אוף אמריקה מצפים שרווח למניה יצמח ב-32%, כאשר חברות טכנולוגיה וחשמל נהנות מהמשך ההשקעות ב-AI ומעלייה בביקוש לאנרגיה. עם זאת, הבנק פחות אופטימי לגבי השוק הרחב, ומעריך צמיחה איטית יותר ברווחים משנה לשנה מחוץ למגזרים האלה. מדאיגה יותר היא התחזית שלו ל-2027, אז ריביות גבוהות יותר, לחצי סחורות, מתחים גיאופוליטיים ואי-ודאות סביב ההוצאות על AI עלולים ליצור אתגרים נוספים.
אסטרטגית בנק אוף אמריקה, סביטה סוברמניאן, מסבירה למה משקיעים לא צריכים לקחת כמובן מאליו את החוזקה האחרונה של השוק: “אחרי הפתעות חיוביות גדולות בשני הרבעונים האחרונים, עקיפות בריאות של התחזיות הן כבר הסטטוס קוו, וייתכן שזה לא יספיק כדי להעלות את המניות עוד. המשקיעים כנראה יקשיבו לחיזוקים לכך שאפשר לשמור על הצמיחה למרות לחץ מצד הריביות והסחורות. לדעתנו, הסיכונים של 2027 נוטים לכיוון השלילי. בסופו של דבר, הרווח למניה של המדד עדיין תלוי מאוד בעמידות מחזור השקעות ההון ב-AI וביכולת להפיק ממנו הכנסות, אבל ייתכן שממעיטים בחשיבות השילוב בין גיאופוליטיקה, ריביות וטכנולוגיה — עלות הון גבוהה יותר וצווארי בקבוק גיאופוליטיים עלולים לשבש סיפור שעד עכשיו היה ברובו חלק.”
ובכל זאת, התחזית הזהירה של בנק אוף אמריקה לגבי השוק לא אומרת שהוא מפנה לגמרי את הגב למניות. האנליסטים שלו עדיין רואים הזדמנויות אטרקטיביות בחברות בודדות, גם בזמן שהסיכונים בשוק הרחב מצטברים. עם זה בראש, השתמשנו במאגר הנתונים של TipRanks כדי לבחון מקרוב שני טיקרים שזכו לתמיכת הבנק. בואו נראה מה הופך אותם לכדאיים לשקילה.
סיילספורס (CRM)
סיילספורס עשתה דרך ארוכה מאז שנוסדה ב-1999. היא שרדה את התפוצצות בועת הדוט-קום וצמחה לאחד השמות הגדולים ביותר בתחום ניהול קשרי הלקוחות (CRM). כיום, ענקית הטכנולוגיה בשווי 192 מיליארד דולר עושה הרבה יותר מאשר לעזור לחברות לנהל קשרי לקוחות. אוסף התוכנות מבוססות הענן וכלי ה-AI המתרחב שלה נועד לעזור לעסקים לעבוד חכם יותר, לקבל החלטות טובות יותר ולהפיק יותר מכל אינטראקציה עם לקוח.
ההתפתחות הזאת ניכרת בכל קו המוצרים של סיילספורס, שכולל את Customer 360, Data 360, Tableau ו-Agentforce. יחד, הפלטפורמות האלה נותנות ללקוחות ארגוניים מגוון רחב של כלים לניהול נתונים, ניתוח ביצועים ואוטומציה של משימות יומיומיות. חשוב עוד יותר, סיילספורס מהמרת שהפרק הבא של CRM יכלול בני אדם וסוכני AI שעובדים זה לצד זה. כך חברות יוכלו להגיב מהר יותר לצורכי הלקוחות, לשפר יעילות ולתמוך בצמיחה ארוכת טווח.
וסיילספורס לא נשענת רק על הטכנולוגיה שלה כדי להגיע לשם. החברה משתמשת בהון שלה לרכישות שמטרתן להרחיב את יכולות ה-AI שלה. בספטמבר היא השלימה את רכישת Fin, מומחית לסוכני לקוחות, תמורת 3.6 מיליארד דולר — עסקה שעליה הוכרז לראשונה ביוני. מעבר להוספת כלי שירות לקוחות חדשים מבוססי AI, הרכישה מכניסה לאקו-סיסטם של סיילספורס גם צוותים טכניים מנוסים ובסיס לקוחות קיים.
מסע הרכישות נמשך ב-12 באוקטובר, כשסיילספורס הודיעה על הסכם של 30 מיליון דולר לרכישת Loops, סטארט-אפ שמתמחה בניתוח נתונים מבוסס AI. התוכנית היא לשלב את הטכנולוגיה של Loops בתוך Tableau, ולתת ללקוחות דרכים מתקדמות יותר להפוך את הנתונים שלהם לתובנות שימושיות. העסקה צפויה להיסגר לפני סוף השנה.
במקביל, הביצועים הפיננסיים של סיילספורס מרמזים שאסטרטגיית הצמיחה שלה מספקת תוצאות. החברה רשמה עלייה עקבית ברווחים ברבעונים האחרונים, ותוצאות הרבעון השני של שנת הכספים 2027 נתנו למשקיעים עוד סיבות לאופטימיות. ההכנסות עלו ב-11% לעומת השנה שעברה ל-11.3 מיליארד דולר, מעל לציפיות וול סטריט ב-28.17 מיליון דולר. הרווח המתואם היה חזק עוד יותר, וזינק ב-103% ל-5.90 דולר למניה, מעל תחזיות האנליסטים ב-2.63 דולר.
מתחת לנתונים האלה הייתה עוד בשורה מעודדת. תזרים מזומנים חופשי זינק ב-81% לעומת השנה הקודמת ל-1.1 מיליארד דולר, בעוד התחייבויות ביצוע שנותרו, מדד להכנסות חוזיות שטרם הוכרו, עברו את רף 66.3 מיליארד הדולר. צבר ההכנסות המשמעותי הזה נותן לסיילספורס נראות טובה יותר לגבי ההכנסות העתידיות, במיוחד כשהיא פועלת להפוך את פורטפוליו ה-AI הגדל שלה למקור נוסף של צמיחה מתמשכת.
מניית CRM נמצאת תחת הסיקור של טל ליאני, אחד מאנליסטי 5 הכוכבים של בנק אוף אמריקה. ליאני מאמין שסיילספורס ממוצבת היטב ליהנות מהאימוץ ההולך וגובר של AI, וטוען שהטכנולוגיה הזאת יכולה למעשה לחזק את היחסים של החברה עם לקוחותיה הארגוניים, ולא לאיים עליהם.
“החשש הקודם שלנו התמקד בנטרול התיווך שנובע מ-AI. אבל שיחות עם מנהלי מערכות מידע ומשתתפים אחרים בשוק מצביעות על כך שארגונים גדולים, יותר מאשר עסקים קטנים ובינוניים, לא צפויים להחליף פלטפורמות שמאחסנות את הלוגיקה העסקית שלהם, הנתונים, תהליכי העבודה ומסגרות הציות. אם כבר, AI אמור להעמיק את התלות בפלטפורמות האלה. הדוח שלנו עוסק בשתי שאלות קריטיות: האם לסיילספורס יש אסטרטגיית AI אמינה, והאם AI יכול להרחיב את הוצאות הארגונים על הפלטפורמה. התפיסה החיובית שלנו לגבי שתיהן, יחד עם יצירה חזקה של FCF והאצה מחודשת צפויה בצמיחה, מובילות לשדרוג שלנו ותומכות בפרמיית שווי מתונה,” כתב ליאני.
הביטחון הזה באסטרטגיית ה-AI של סיילספורס מתורגם ישירות להמלצת ההשקעה של ליאני. האנליסט שדרג את מניות CRM להמלצת קנייה, עם מחיר יעד של 285 דולר, שמרמז על פוטנציאל עלייה של כ-22% ב-12 החודשים הקרובים. (לצפייה ברקורד של ליאני, לחצו כאן)
סיילספורס, כמו רבות מחברות הטכנולוגיה הבולטות, מושכת לא מעט תשומת לב מצד אנליסטים בוול סטריט. 40 הסקירות האחרונות של אנליסטים מתחלקות ל-30 המלצות קנייה ו-10 המלצות החזק, מה שמקנה למניה דירוג קונצנזוס של האנליסטים קנייה חזקה. בנוסף, מחיר המסחר של 233.92 דולר ומחיר היעד הממוצע של 277.47 דולר מצביעים יחד על פוטנציאל עלייה של כ-19% בשנה הקרובה. (ראו תחזית מניית CRM)

Diodes (DIOD)
Diodes אולי אינה שם מוכר בכל בית, אבל המוצרים שלה נמצאים בכל רחבי הטכנולוגיה שמניעה את החיים המודרניים. מכלי רכב חשמליים ומכונות תעשייתיות ועד סמארטפונים ומערכות מחשוב מהירות, יצרנית השבבים מטקסס מספקת רבים מהרכיבים ששומרים על פעילותם של מכשירים אלקטרוניים. ולמרות שהשם שלה מרמז על התמחות צרה, תיק המוצרים של החברה מספר סיפור הרבה יותר רחב.
Diodes מציעה מגוון רחב של מוליכים למחצה אנלוגיים ומוליכי כוח, כולל טרנזיסטורים, MOSFETs, רכיבי סיליקון קרביד, חיישנים, מגברים ופתרונות לניהול הספק. המומחיות שלה משתרעת גם על ממירי AC-DC, רכיבי מיתוג DC-DC ורכיבים ששולטים בזרימת החשמל. מעבר לניהול הספק, החברה מפתחת מוצרי תזמון וקישוריות, ממתנדים גבישיים ועד מתגים מהירים ופתרונות לשלמות אות, וכך עוזרת למערכות אלקטרוניות לתקשר בצורה אמינה ויעילה.
הפורטפוליו הרחב הזה נותן ל-Diodes נוכחות בכמה שווקים חשובים, בהם רכב, תעשייה, אלקטרוניקה צרכנית, תקשורת ומחשוב. החברה נוסדה ב-1959 ומרכזה בפלנו, טקסס. היא משרתת יותר מ-50,000 לקוחות ארגוניים ברחבי העולם, בתמיכת כ-8,000 עובדים ורשת גלובלית של מתקני ייצור, בדיקות, מכירות והפצה. הרקורד שלה כולל 34 שנים רצופות של רווחיות ומשלוח של יותר מ-45 מיליארד יחידות שבבים. יישומי רכב ותעשייה חשובים במיוחד, וביחד הם מהווים 42% מסך ההכנסות.
וגם Diodes לא עומדת במקום. מוקדם יותר השנה, החברה הרחיבה את היכולות שלה דרך רכישת ElevATE Semiconductor מסן דייגו, מומחית בשבבים אנלוגיים ובשבבי mixed-signal בצריכת חשמל נמוכה. העסקה מוסיפה מומחיות ומוצרים בעלי ערך לפורטפוליו הקיים של Diodes, ומחזקת את מעמדה בשוקי המוליכים למחצה שבהם ביצועים, יעילות ואמינות הם קריטיים.
במקביל, התוצאות הפיננסיות האחרונות של החברה מצביעות על כך שאסטרטגיית הצמיחה שלה מספקת תוצאות. ברבעון השני של 2026, Diodes ייצרה הכנסות של 445.5 מיליון דולר, עלייה של כ-22% לעומת 366.2 מיליון דולר שנה קודם לכן, וכמעט 10 מיליון דולר מעל לציפיות וול סטריט. השיפור היה בולט עוד יותר בשורת הרווח, שם הרווח למניה המתואם יותר מהוכפל מ-0.32 דולר ל-0.70 דולר, מעל תחזיות האנליסטים ב-0.09 דולר למניה.
החברה גם ייצרה ברבעון תזרים מזומנים נקי חיובי של 32.9 מיליון דולר, תוך שהיא מוציאה 10 מיליון דולר על תוכנית רכישה חוזרת של מניות שאושרה לה. יחד, התוצאות מראות יצרנית שבבים שנהנית ממכירות חזקות יותר, משיפור ברווחיות ומהגמישות הפיננסית להחזיר הון למשקיעים, תוך המשך הרחבת היצע המוצרים שלה.
כל זה משך את תשומת לבו של אנליסט BofA מייקל מני, שכתב על Diodes: “למרות גודלה, ל-DIOD יש מודל יעיל שבו היא מגדילה נתח מתוך ה-TAM, מגיעה לשיאי הכנסות חדשים, ומשפרת באופן מבני את המרווחים בכל מחזור, בהובלת מיזוגים ורכישות וגישת יציאה לשוק ייחודית. אחרי ביצועי מניה חזקים ועדכוני עלייה בתחזיות ה-EPS עד כה, המכפיל ירד מתחת לחציון ההיסטורי (<20x מכפיל רווח קדימה), כשהשוק מתמחר האטה בצמיחה ככל שאנחנו מתקרבים ל‘שיא הרווחים’. עם זאת, אנחנו חושבים שסימני התעשייה מצביעים על מחזור עלייה ממושך שבו DIOD יכולה להכות את המתחרות בזכות תפיסת תוכן בשווקי רכב ו-AI מרכזיים. אנחנו גם מאמינים שעיקר המינוף של ה-EPS של DIOD עוד לפניה, שכן המרווחים עדיין לא שינו כיוון, אבל יכולים להתאושש מהר יותר לכיוון כ-40% בטווח הארוך, ככל שתמהיל המוצרים וצעדי הורדת העלויות יתחילו להשפיע. הזרזים ב-6 עד 12 החודשים הקרובים כוללים רווחי אנלוג, נקודות נתונים על ביקוש מאקרו/תעשייה/רכב, וזכיות גדולות ב-socket.”
מני בבירור מתרשם מהחברה התעשייתית הטכנולוגית הזאת. הוא מדרג את המניה כהמלצת קנייה, ומחיר היעד שלו, 135 דולר, מצביע על פוטנציאל עלייה של 49% בשנה הקרובה. (לצפייה ברקורד של מני, לחצו כאן)
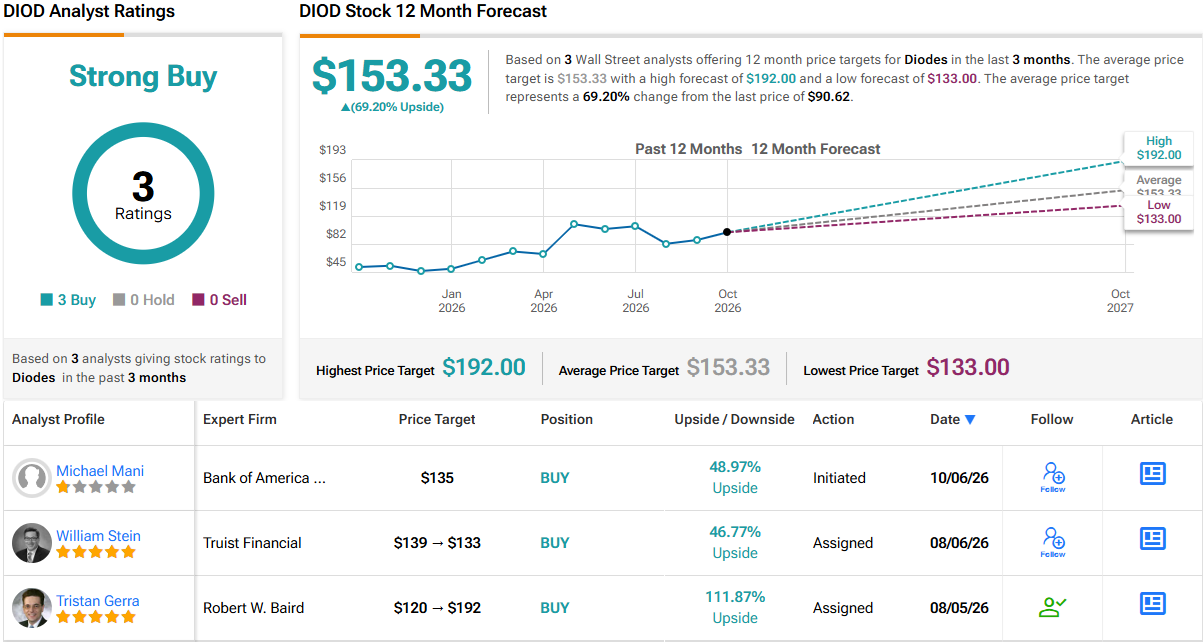
בסך הכול, למניות DIOD יש רק שלוש סקירות אנליסטים אחרונות, אבל כולן חיוביות, מה שנותן להן דירוג קונצנזוס פה אחד של קנייה חזקה. מחיר המניה עומד על 90.62 דולר, ומחיר היעד הממוצע של 153.33 דולר, שהוא אפילו חיובי יותר מהערכת BofA, מרמז על פוטנציאל עלייה של 69% בשנה הקרובה. (ראו תחזית מניית DIOD)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המוצגים בו. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.