XRP ירד ב-9.4% ב-5 הימים האחרונים ל-1.37 דולר, לאחר ששלושה זרזים חיוביים מרכזיים לא הצליחו להעלות את מחירי שוק הקריפטו
מניית טייק טו אינטראקטיב (TTWO) צוללת ביותר מ-5% בעקבות שמועה חדשה על חלון ההשקה של גרסת המחשב של GTA VI
מניית בואינג (NYSE:BA) יורדת למרות שיפור במשלוחים
למה מניית אורקל עולה היום בזמן שטייק-טו יורדת — ומה וול סטריט צופה
Reach Security, בגיבוי מיקרוסופט, גייסה יותר מ-50 מיליון דולר במימון חדש כדי לתמוך בהתרחבות גלובלית
מניית מונגו־די־בי (MDB) זינקה בחדות היום, 13 באוקטובר — הנה הסיבה
מניית פלאנטיר יורדת לאחר שהמנכ"ל אלכס קארפ הזהיר שבינה מלאכותית עשויה לחזות מחשבות פרטיות
אנבידיה (אנבידיה) משקיעה בארבע חברות סטארטאפ צרפתיות בתחום ה-AI
מניית Fermi (FRMI) מזנקת ב-20% בזכות שותפות עם אדוונסד מיקרו דיווייסז
אנבידיה מתכננת השקעות של 2 מיליארד דולר באירופה בתחום ה-AI, בזמן שהואנג דוחף לצמיחה
סיכויי Polymarket: האם BAC, BLK ו-MS יכו את תחזיות הדוחות מחר?
למה מניות ספייס אקס ו-J&J יורדות היום — ומה וול סטריט רואה בהמשך
מניית מיקרוסופט (מיקרוסופט) עולה קלות בזמן שפיטורים פוגעים בישראל
למה מניית JBDI החזקות עולה היום ב-446%?
תעודת הסל QQQ נותרת תחת לחץ ביום שלישי, 13 באוקטובר. הנה הסיבה
וולמארט מוכנה להתמודד מול ענקיות הסטרימינג בחג המולד הזה עם שורה של תוכניות חדשות
"משמידי חיות מחמד": מניית טסלה (טסלה) יורדת כשמאסק יוצא נגד Waymo
דאו ג'ונס היום: ה-DJIA יורד כשעולות ההערכות להעלאת ריבית, בזמן שמחירי הנפט נחלשים
"אם לא עכשיו, אז מתי?" אומר משקיע מוביל על מניית אורקל
מניית דיסני (NYSE:DIS) מטפסת קלות כשהיא מתמודדת עם נוף מדיה חדש
מיקרון טכנולוג'י (מיקרון) מול SanDisk (SNDK): איזו מניית זיכרון עדיפה בירידה?
סמנכ״לית הכספים של מטא פלטפורמס הזהירה את אלכסנדר וונג מפני אסון פיננסי אם השקת ה-AI תיכשל
מיקרון מול אפל: מניה אחת היא קנייה חזקה, והשנייה לא ממש מרשימה, לפי וול סטריט
שופרסל בע”מ: בקשה לייצוגית נדחתה בפסק דין
ספייס אקס (SPCX) מבקשת אישור ל-456 שיגורי רקטת Starship בשנה
מניית נטפליקס (נטפליקס) קיבלה דירוג מכירה בהורדה כפולה מצד Huber Research — הנה הסיבה
"עוד סיפור מופרך", אומרת משקיעה בכירה על מניית ספייס אקס
מניית נטפליקס (נטפליקס) מזנקת לאחר שזכתה בזכויות לשידור מונדיאל 2030 בספרד ובאנדורה
מניית גיימסטופ (GME) יורדת בעקבות מכירת פנים של יותר מ-15,000 מניות
Nebius מול CoreWeave: מניית AI אחת היא בחירה קלה, ועל השנייה כדאי להיזהר, אומר משקיע מוביל
מניית מיקרון יורדת לאחר שאלון מאסק מזהיר מפני כוח הייצור של סין על רקע פריצת דרך בתחום השבבים
מניית גוגל (גוגל) קיבלה העלאת מחיר יעד. הנה הסיבה
3 תעודות סל של ואנגרד שלא זוכות למספיק תשומת לב, עם אפסייד של יותר מ-19%
מניית מארוול טכנולוג'י גרופ (MRVL) יורדת למרות שיתוף פעולה עם מיקרוסופט ואורקל בתחום אבטחת שרתי מרכזי הנתונים
StoneX מעניקה למניית Sofi Technologies דירוג קנייה לקראת דוחות הרבעון השלישי. הנה מה שמניע את האופטימיות
וולמארט (WMT) מרחיבה את הטבות הבריאות לעובדים
SCHD מול VIG: איזו קרן סל לדיבידנד מציעה יותר הכנסה וצמיחה?
מחיר XRP מזנק ב-2.5% אחרי שמפתחים דחפו תיקון תוכנה מהיר בלי הצבעה
בינה מלאכותית עלולה להאיץ את האינפלציה באמצעות ‘חימום יתר של הביקוש’, מזהיר גולסבי מהפד
מניית נטפליקס (נטפליקס) ירדה ב-25% השנה. ב-KeyBanc רואים ארבע דרכים להתאוששות
מניית מטא מזנקת ביותר מ-3% לאחר שענקית המדיה החברתית מערערת על קנסות הבטיחות של הרגולטור בבריטניה
מניית אריקסון (ERIC) צפויה לתנועה של כמעט 8% אחרי דוחות הרבעון השלישי השבוע, כך לפי סוחרי האופציות
המימון למגזר החלל חוצה את רף ה-100 מיליארד דולר, כש-Hנפקת ספייס אקס ופרישת Falcon 9 דוחפות יצרניות רקטות מתחרות כמו בלו אוריג'ין
"זה לא חלום", אומר משקיע מוביל על מניית מיקרון טכנולוג'י
S&P 500 יציב כשהראלי בתשואות האג"ח נעצר
מניית מטא עולה לאחר שרוזנבלט אומרת ש-Muse Wonder מחסל את התזה השלילית
מנהל קרן הגידור דייוויד איינהורן פותח פוזיציה חדשה במניית פייפאל (PYPL)
ברנסטין שומרת על דירוג קנייה למניית אפל, ומזהירה: 'התחזית לדצמבר עלולה לאכזב'
מניית הפני סטוק JBDI מזנקת ביותר מ-300%: הנה מה שמניע את הראלי
"הגיע הזמן לשבת בשקט," אומר משקיע מוביל על מניית Rocket Lab Usa
מדד דאו ג'ונס עולה כשדוחות הבנקים הגדולים ממשיכים להתפרסם
מניית אלברטסונס (ACI) נופלת לאחר שהמנכ"לית הודיעה על בחינה מקיפה של הפעילות ודחיית התחזית השנתית
למה מניית סייפר מיינינג צוללת היום — ומה וול סטריט צופה בהמשך
למה קתי ווד רואה יותר סיכון קדימה למניות מיקרון טכנולוג'י, סמסונג ו-SK הייניקס
מניית אדוונסד מיקרו דיווייסז יורדת למרות התוכניות של Scaleway להשתמש ב-GPU של יצרנית השבבים עבור מחשב-על לבינה מלאכותית
תשואות האג”ח זינקו בארה”ב, בישראל הרבה פחות: מה מסביר את הפער?
מניית AST ספייסמובייל ממשיכה לרדת היום: מה עומד מאחורי הנפילה ומה וול סטריט מצפה שיקרה בהמשך
עסקת הספקטרום של ספייס אקס מעלה חששות מתחרות בתחום הטלקום, אומרת קנאקורד
"א-סימטרי באופן קיצוני", אומרת משקיעה על מניית פלאנטיר
החוזים העתידיים נסחרים במגמה מעורבת, כשהמשקיעים מעכלים את דוחות הבנקים הגדולים ואת החולשה במניות הזיכרון
Tencent Hldgs מושכת ביקוש של 17.1 מיליארד דולר להנפקת חוב כדי לממן את שאיפות ה-AI שלה
נאוויטס מזנקת ב-7% בעקבות דיווח על אישור בריטי לפיתוח סי-ליון
SOFI מול HOOD: לאיזו מניית פינטק יש יותר אפסייד לפני הדוחות, לפי האנליסטים?
למה מניות מיקרון טכנולוג'י וסנדיסק ממשיכות לרדת — ולמה בוול סטריט לא מודאגים
מניית וולס פארגו (WFC) יורדת לאחר החמצת הכנסות ברבעון השלישי, בזמן שהבנקאות הצרכנית מניעה את צמיחת הרווח
מניית דומינו'ס פיצה (DPZ) יורדת לאחר שמכירות הרבעון השלישי בארה"ב החמיצו את התחזיות למרות תפריטים חדשים והנחות
אילו 3 פני סטוק נמצאות על הרדאר של המשקיעים ב-13 באוקטובר?
מניית ג׳יי פי מורגן עולה לאחר שרווחים גבוהים יותר קיזזו החמצה בדוחות הרבעון השלישי
מניית יונייטד-הלת'גרופ עולה אחרי דוח הרבעון השלישי שעקף את התחזיות, כש-Mizuho מגדירה את UNH כ"Top Pick"
המחירים בישראל צפויים לרדת, בארה”ב לזנק – ומה יקרה לריבית?
די־וייב קוונטום (QBTS) חתמה על הסכם רב-שנתי עם SkyWater בזמן שהמניה יורדת
מניית אפל עולה קלות בזמן שענקית הטכנולוגיה מתכוננת להציג מוצרי בית חכם חדשים עם Siri משודרגת ב-AI
מניית SoundHound AI Class A צנחה ביותר מ-10% בתוך חמישה ימים. כמה אפסייד רואים האנליסטים?
תנודתיות באופציות ותנועות רווחים משתמעות היום, 13 באוקטובר 2026
קרסו מוטורס מדווחת על מימוש אופציות של סמנכ”ל משאבי אנוש
חמש האחזקות הגדולות ביותר ב-ETF של RANK לאחר האיזון מחדש האחרון שלה
מניית ג׳ונסון אנד ג׳ונסון יורדת למרות שעקפה את ציפיות הרבעון השלישי – הנה הסיבה
מניית ספייס אקס: SpaceXAI מאגדת את Grok ו-Cursor בתוכנית חודשית של 200 דולר
מניית ויזה (V) עולה לאחר ששיבחה את הנשיא טראמפ על השגת 'אבן דרך' בתשלומים בסין
תחזית מניית IonQ: מה האנליסטים רואים אחרי עסקת Elisity בשווי 1.3 מיליארד דולר
מניית Stellantis רועדת לאחר שהמנכ״ל כינה את שוק הרכב החשמלי בארה״ב ״בועה שמונעת על ידי רגולציה״
מניית סטלנטיס (STLA) יורדת לאחר שמסירות הרכבים ברבעון השלישי נחלשו על רקע המאמץ להבראת הפעילות
למה מניות אנבידיה, ברודקום ומארוול ממשיכות להפסיד בטרום המסחר היום, 13 באוקטובר
תחזית מניית ספייס אקס: למה בג'פריס רואים את Starlink מגיעה ל-23% מהמטוסים עד 2028
מניית נאויטס סמיקונדקטור (NVTS) עולה לאחר עסקה עם אנבידיה בלוח אספקת חשמל למרכזי נתונים של AI
מניית AST ספייסמובייל (ASTS) יורדת לאחר שפייפר סנדלר הורידה את ההמלצה ל'החזק'
קאתי ווד מכרה עכשיו מניות מטא בשווי 3.36 מיליון דולר. הנה מה שהיא קנתה במקום
שוק המניות היום, 13 באוקטובר – החוזים העתידיים מעורבים בזמן שהמשקיעים נערכים לדוחות של הבנקים הגדולים
מניית מיקרון טכנולוג'י, SanDisk ו-SK Hynix מעמיקות היום את גל המכירות. מה עומד מאחורי הירידה ב-13 באוקטובר?
השווי של טסלה (טסלה) בגובה 1.5 טריליון דולר משאיר שאלה של טריליון דולר
בנק אוף אמריקה מזהיר מסיכוני שוק גוברים — הנה 2 מניות שהוא עדיין אוהב
מניית Rocket Lab Usa (RKLB): ענקית חלל בהתהוות?
קרוגר תקצץ 3,000 משרות תאגידיות בזמן שאלברטסונס דורשת 9.3 מיליארד דולר בעקבות המיזוג שנכשל
אנתרופיק שוב משמיעה אזהרה לגבי AI לקראת הנפקה אפשרית של 2 טריליון דולר בנובמבר
אלקטרה בע”מ משלימה את השלב השני בעסקה עם תש”י
מניית מארוול טכנולוג'י גרופ (MRVL) יורדת למרות השקת הדור השני של Structera X
גרטנר (IT) מזהירה שיותר מ-50% מסטארט-אפי הקוונטים עלולים להיכשל עד 2030
מניות הקוונטים צונחות לאחר שהעסקה של IonQ בשווי 1.3 מיליארד דולר מעוררת חששות מדילול
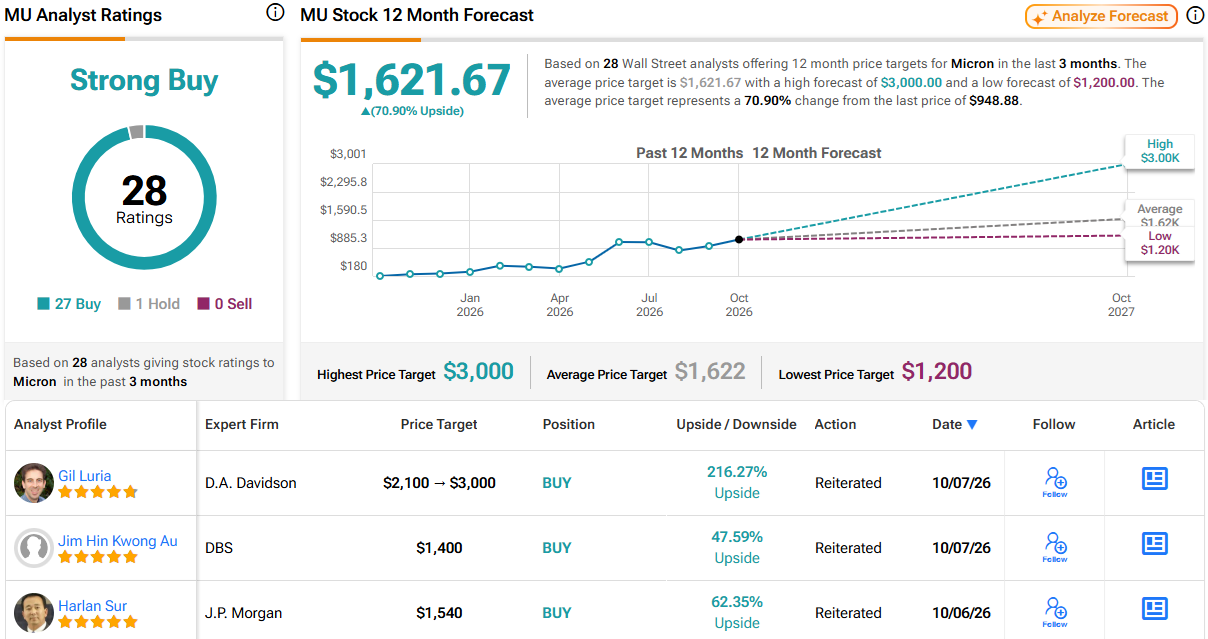
מיקרון טכנולוג'י מגדילה את תוכנית הרכישה העצמית ל-35.16 מיליארד דולר. מה משקיעי [מיקרון] צריכים לדעת ומה צפוי בהמשך
נתח השוק של אנבידיה בשוק שבבי ה-AI בסין ירד ל-34% בזמן ש-Huawei סוגרת את הפער
מניות SK הייניקס וסמסונג צונחות כשהמימוש במניות השבבים בוול סטריט מתפשט
החוזים העתידיים על המניות בארה"ב נסחרו במגמה מעורבת לקראת דוחות הבנקים הגדולים
מניית SanDisk שודרגה ל-BBB על ידי S&P Global — הנה הסיבה
למה מניית באמבל המשיכה לעלות במסחר מאוחר אחרי זינוק של 50% ביום שני
"תתכוננו למה שיבוא בהמשך", אומר משקיע מוביל על מניית מיקרון טכנולוג'י
מחיר הביטקוין ניצב בפני מכשולים בדרך ל-200,000 דולר, בזמן שפדיונות מקרנות הסל על BTC הגיעו ל-681 מיליון דולר
אברנורת' מביאה 473 מיליון אסימוני XRP לנאסד"ק, כשהמנכ"ל אשיש בירלה מתחייב לממן את רשת XRP
חשבונות טראמפ (לא מה שחשבתם)