
מה קורה לבורסת ת”א כשאין הכרעה בבחירות? ההיסטוריה מצביעה על התאוששות

הבחירות לכנסת ה-26 צפויות להתקיים ב-27 באוקטובר ומתקיימות בתקופה המאופיינת באי-ודאות פוליטית, ביטחונית וכלכלית. על רקע החולשה היחסית שנרשמה לאחרונה בשוק המניות המקומי, עולה השאלה האם המשקיעים כבר מתמחרים אפשרות של מערכת בחירות שלא תוביל להכרעה ברורה ולהקמת ממשלה יציבה.
בדיקה של יחידת המחקר של הבורסה, שערך ניסן אברהם, כלכלן מאקרו ביחידה, בחנה 10 מערכות בחירות שנערכו בישראל מאז 2003 ומצביעה על תמונה מורכבת. מצד אחד, בשנה שלאחר הבחירות הניב מדד ת”א-125 תשואה כוללת ממוצעת של כ-16.4%, לעומת תשואה שנתית ממוצעת של כ-11.5% לאורך התקופה שנבחנה. מצד שני, העליות הללו לא התרחשו בחלל ריק, אלא לצד מגמות חיוביות בשווקים הגלובליים.
הממצא המעניין ביותר עולה דווקא ממערכות בחירות שלא הסתיימו בהקמת ממשלה. במקרים אלה נרשמה חולשה משמעותית יותר בשוק המקומי בחודשים שקדמו לבחירות, אך לאחריהן הפערים מול מערכות בחירות שבהן הושגה הכרעה נסגרו במהירות. ניסיון העבר מלמד אפוא כי השוק נוטה לתמחר את החשש מחוסר הכרעה עוד לפני יום הבחירות, אך החשש הזה אינו מתורגם לחולשה ממושכת לאחריהן.
בהשוואה בין מערכות בחירות שהובילו להקמת ממשלה לבין מערכות שבהן לא הושגה הכרעה, הנתונים מצביעים על כך שעיקר הפגיעה בשוק נרשמה דווקא לפני הבחירות. בנקודת הזמן של שלושה חודשים לפני הבחירות הציג מדד ת”א-125 תשואה מצטברת ממוצעת של מינוס 5.3% במערכות ללא הכרעה, לעומת מינוס 0.2% בלבד במערכות שהובילו להקמת ממשלה. התשואות נמדדו ביחס לשערי הסגירה ביום המסחר האחרון חמישה חודשים לפני הבחירות.
חודש לפני הבחירות עמדה התשואה המצטברת על מינוס 3.3% במערכות ללא הכרעה, לעומת מינוס 0.7% במערכות עם הכרעה. לאחר הבחירות התמונה השתנתה: חודש אחריהן עמדה התשואה המצטברת על 2.3% במערכות ללא הכרעה, בעוד שבמערכות עם הכרעה היא עמדה על מינוס 0.7%.
כבר לאחר שלושה חודשים כמעט שלא נותר הבדל בין שני התרחישים. התשואה המצטברת מאותה נקודת בסיס עמדה על 4.7% במערכות ללא הכרעה ועל 4.1% במערכות עם הכרעה. לאחר חמישה חודשים התשואות היו כמעט זהות: 6.7% ו-6.5%, בהתאמה.
ביצועי ת״א-125 בבחירות עם וללא הכרעה
| התשואה המצטברת במדד ת”א-125 | בחירות עם הכרעה | בחירות ללא הכרעה |
| חמישה חודשים לפני הבחירות | 0.0% | 0.0% |
| שלושה חודשים לפני הבחירות | -0.2% | -5.3% |
| חודש לפני הבחירות | -0.7% | -3.3% |
| חודש אחרי הבחירות | -0.7% | 2.3% |
| שלושה חודשים אחרי הבחירות | 4.1% | 4.7% |
| חמישה חודשים אחרי הבחירות | 6.5% | 6.7% |
מקור: עיבוד יחידת המחקר בבורסה לניירות ערך לנתוני הבורסה.
* התשואות חושבו ביחס לשערי הסגירה ביום המסחר האחרון 5 חודשים לפני הבחירות.
בשנים 2019-2020 התקיימו בישראל שלוש מערכות בחירות בפרק זמן קצר, באפריל 2019, בספטמבר 2019 ובמרץ 2020. שתי מערכות הבחירות הראשונות לא הובילו להקמת ממשלה, ולכן נערכו בחירות חוזרות. בשל פרקי הזמן הקצרים בין מערכות הבחירות, ניתוח ביצועי המדד סביבן מוגבל לחלונות זמן של עד כחמישה חודשים.
הנתונים מלמדים כי כאשר גובר החשש לקיפאון פוליטי, הוא מקבל ביטוי בשוק עוד לפני יום הבחירות. אולם לאחר מכן הפערים מצטמצמים במהירות. במילים אחרות, ניסיון העבר מלמד כי השוק נוטה לתמחר מראש את החשש מחוסר הכרעה, ולכן ביום שאחרי הבחירות אין בהכרח הפתעה גדולה עבור המשקיעים, גם כאשר לא מוקמת ממשלה.
החולשה שנרשמה לאחרונה בשוק המקומי מעלה את האפשרות שהמשקיעים כבר מביאים בחשבון תרחיש של היעדר הכרעה. עם זאת, חשוב לזכור כי מחירי המניות מושפעים משורה ארוכה של גורמים, ובהם הריבית, האינפלציה, הצמיחה, התוצאות העסקיות של החברות, המצב הגיאופוליטי והמגמות בשווקים הגלובליים.
לכן לא ניתן לייחס את ביצועי השוק לבחירות בלבד. יחד עם זאת, ההיסטוריה מצביעה על כך שכאשר המשקיעים חוששים מהמשך אי-ודאות פוליטית, החשש נוטה לבוא לידי ביטוי דווקא בתקופה שלפני הבחירות.
במבט רחב יותר, התקופה שלאחר הבחירות הייתה חיובית יחסית עבור שוק המניות המקומי. ב-12 החודשים שלאחר 10 מערכות הבחירות שנבחנו הניב מדד ת”א-125 תשואה ממוצעת של כ-16.4%, לעומת תשואה שנתית ממוצעת של כ-11.5% בתקופת ההשוואה שבין סוף 2002 לסוף 2025.
לכאורה מדובר ב”אפקט בחירות” מובהק, אולם ראוי להיזהר ממסקנות פשטניות. כמה ממערכות הבחירות שנבחנו התקיימו לאחר תקופות משבר משמעותיות, ובהן התפוצצות בועת הדוט-קום, המשבר הפיננסי העולמי ומשבר הקורונה. ההתאוששות שבאה בעקבות הזעזועים הללו תרמה גם היא לתשואות הגבוהות שנרשמו לאחר הבחירות.
כדי לבחון האם מדובר בתופעה מקומית או בחלק ממגמה גלובלית רחבה יותר, הושוו ביצועי הבורסה בתל אביב לביצועי מדד S&P 500. התוצאות מלמדות כי שני השווקים נהנו מביצועים חזקים לאחר הבחירות. בשנה שלאחר הבחירות הניב מדד ת”א-125 תשואה ממוצעת של כ-16.4%, בעוד שמדד S&P 500 הניב תשואה כוללת ממוצעת של כ-13.1% במונחים שקליים. זאת לעומת ממוצעים ארוכי טווח של 11.5% ו-8.4%, בהתאמה.
מעניין במיוחד לראות כי ערב הבחירות פיגר השוק הישראלי אחר השוק האמריקאי, אך בשנה שלאחר הבחירות התמונה התהפכה. במילים אחרות, חולשה יחסית ערב הבחירות אינה בהכרח סימן לחולשה ארוכת טווח, ולעיתים אף להפך.
תשואה ממוצעת במונחים שקליים לפני ואחרי הבחירות
| ממוצע תשואה כוללת | יום הבחירות | שנה לאחר הבחירות | ||
| מדד ת”א-125 | S&P500 | מדד ת”א-125 | S&P500 | |
| תשואה ב-12 חודשים אחרים | 5.0% | 10.1% | 16.4% | 13.1% |
מקור: עיבוד יחידת המחקר בבורסה לניירות ערך לנתוני הבורסה ו-LSEG Refinitiv
* התשואה ב-S&P500 מתייחסת לתשואה כוללת דיבידנדים.
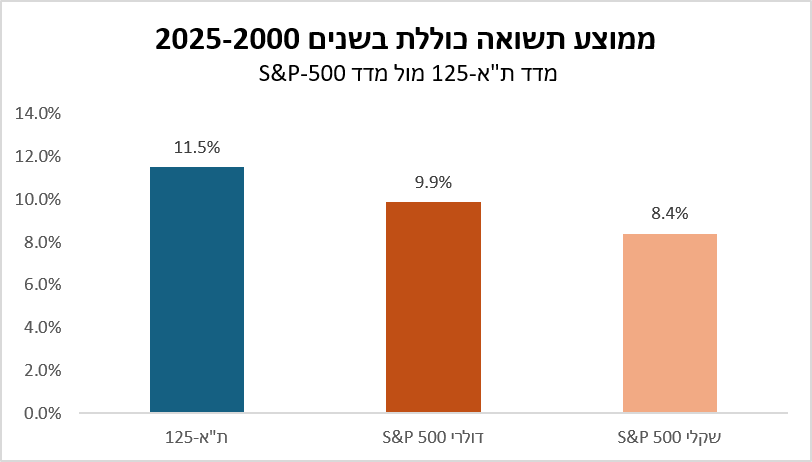
אחד ההיבטים החשובים למשקיע הישראלי הוא השפעת שער החליפין על התשואה. בשנים 2000-2025 הניב מדד ת”א-125 תשואה שנתית ממוצעת של כ-11.5%, לעומת כ-9.9% במדד S&P 500 במונחים דולריים. אולם בעקבות התחזקות השקל לאורך התקופה, התשואה השקלית הממוצעת של המדד האמריקאי הסתכמה בכ-8.4% בלבד.
ממצא זה ממחיש כי השוואה בין השקעה בישראל להשקעה בארצות הברית אינה יכולה להתבסס רק על ביצועי המדדים עצמם, אלא חייבת להביא בחשבון גם את השפעת המטבע. התשואה במדד S&P 500 המוצגת במחקר כוללת דיבידנדים.
מקור: עיבוד יחידת המחקר בבורסה לניירות ערך לנתוני הבורסה, בנק ישראל ו-LSEG Refinitiv.
* התשואה ב-S&P500 מתייחסת לתשואה כוללת דיבידנדים
בהסתכלות היסטורית, השקל נטה להתחזק מול סל המטבעות הן לפני הבחירות והן לאחריהן, אך בעוצמה שונה. לפני הבחירות הייסוף היה מתון יחסית, ואילו לאחריהן קצב התחזקות השקל גבר.
הסבר אפשרי לדפוס זה הוא העלייה באי-ודאות הפוליטית לקראת הבחירות. ככל שמתקרב מועד הבחירות וגוברת אי-הוודאות לגבי הרכב הממשלה והמדיניות הכלכלית העתידית, עשויה לעלות פרמיית הסיכון של המשק ולגרום למשקיעים זרים “לשבת על הגדר”, ובכך למתן את הכוחות התומכים בשקל. לאחר הבחירות, ככל שהתמונה הפוליטית והמדיניות הצפויה מתבהרות, השפעה זו מתפוגגת והשקל חוזר בהדרגה למסלול ארוך הטווח שלו.
בשנה שקדמה לבחירות התחזק השקל בכ-1.4% בממוצע, לעומת ייסוף ממוצע ארוך טווח של כ-2.3%. בשנה שלאחר הבחירות התחזק השקל בכ-2.5%, מעט מעל הממוצע ארוך הטווח. משמעות הדבר היא שחלק מהתשואה במדדים במטבע זר של השקעה לא מגודרת עלול להישחק במונחים שקליים