
השבוע שהיה, השבוע שבפתח: מאקרו ושווקים, 4 באוקטובר
- המניות בארה"ב עלו לאחר דוח תעסוקה חלש לספטמבר, שהצביע על התקררות בשוק העבודה, בזמן שהתשואה על אג"ח ארה"ב ל-10 שנים נשארה מעל 5% ושוקי האנרגיה הושפעו מהודעת ה-G7 על שחרור עתודות נפט ודיזל.
- מיקרון טכנולוג'י נשארה במוקד על רקע הזדמנויות צמיחה ב-AI ומחסור עולמי בזיכרון, בעוד השבוע הקרוב כולל דוחות מחברות בולטות כמו PepsiCo ו-Delta Air Lines וכן שורה ארוכה של מניות שייסחרו אקס-דיבידנד.

המניות בארה"ב סיימו את יום שישי בעליות, אחרי שדוח תעסוקה חלש לספטמבר חיזק את הסימנים לכך ששוק העבודה מתקרר. מדד דאו ג'ונס (DJIA) עלה ב-0.49% ל-51,176.96, מדד S&P 500 (SPX) התחזק ב-0.73% ל-7,722.72, בעוד נאסד"ק עלה ב-1.00% ל-30,807.93.
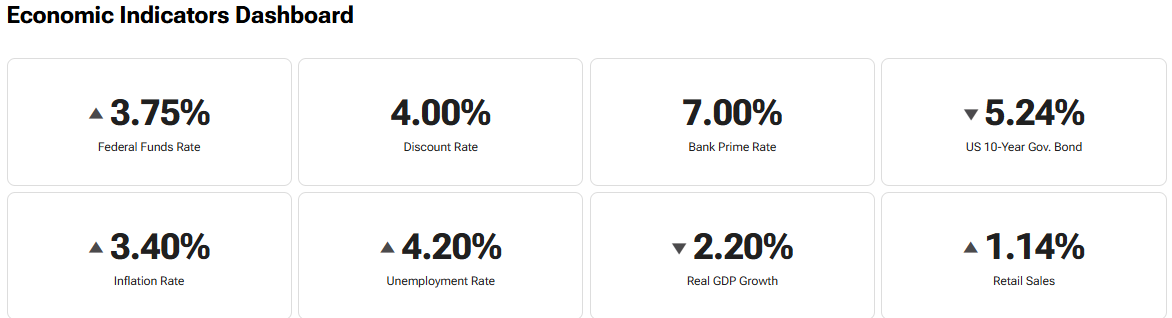
תשואת אג"ח ממשלת ארה"ב ל-10 שנים נסגרה סביב 5.27%. הזהב (CM:XAUUSD) ננעל סמוך ל-4,170.50 דולר, בעוד הנפט (CM:CL) ירד ב-4.19% לכ-91.42 דולר. הביטקוין (BTC-USD) עלה ב-2.42% לכ-84,497 דולר. מדד ה-VIX ירד ב-4.7% ל-15.31.
צמיחה חלשה בתעסוקה נתנה דחיפה למניות
כלכלת ארה"ב הוסיפה רק 29,000 משרות בספטמבר, האטה חדה שהצביעה על תנאים רכים יותר בשוק העבודה.
גם שיעור האבטלה עלה, מה שהוסיף לעדויות לכך שתנופת הגיוס נחלשת. אנבידיה ($אנבידיה) הייתה בין החברות שסייעו לתמוך במדדים.
תגובת השוק מדגישה את האיזון המורכב שעומד בפני המשקיעים. צמיחה איטית יותר בתעסוקה יכולה להפחית לחץ על האינפלציה ועל המדיניות המוניטרית, אבל היא גם יכולה לאותת על פעילות כלכלית חלשה יותר אם ההאטה תהפוך למשמעותית יותר.
בנוסף, שוקי האנרגיה ראו תנועה חדה במהלך השבוע, כאשר ממשלות ניסו להגיב להיצע עולמי הדוק של נפט.
כאשר הנפט הגולמי ירד ב-4.19% לכ-91.42 דולר, מדינות ה-G7 הודיעו על תוכניות לשחרר עד 100 מיליון חביות של דיזל ונפט גולמי מהמאגרים, במאמץ לייצב את שוקי האנרגיה.
הירידה הגיעה אף שבחלקים משוק הנפט הפיזי נותר מחסור. נפט ברנט מתוארך נסחר מעל 120 דולר לחבית, מה שמצביע על המשך החששות לגבי תנאי ההיצע בטווח הקרוב.
כדאי לשים לב לפער בין מחירי הנפט במדדי הייחוס לבין התמחור ההדוק יותר בשוק הפיזי. שחרורים נוספים מהמאגרים יכולים להפחית לחץ מיידי, אבל ההשפעה שלהם לטווח ארוך תלויה בשאלה אם ההיצע העולמי ישתפר מספיק כדי לענות על הביקוש ללא התערבות ממשלתית מתמשכת.
למחירי אנרגיה נמוכים יותר תהיה השפעה גם מעבר לשוק הנפט. ירידה מתמשכת יכולה להפחית לחץ אינפלציוני ולתת לצרכנים מעט הקלה אחרי תקופה ממושכת של מחירים גבוהים.
מיקרון טכנולוג'י מסתכלת מעבר ל-AI בזמן שהיצע הזיכרון מתהדק
מיקרון טכנולוג'י (מיקרון) נותרה במוקד, לאחר שיצרנית שבבי הזיכרון הדגישה הזדמנויות הולכות וגדלות בתחומי ה-AI, הרובוטיקה והרכבים האוטונומיים. במקביל, בכירים בתעשייה הזהירו שמחסור עולמי ב-RAM עשוי להימשך עד 2028.
השילוב הזה חשוב עבור מיקרון טכנולוג'י, משום שהביקוש לזיכרון מתקדם הפך קשור מאוד להתרחבות תשתיות ה-AI. שרתי AI דורשים כמויות גדולות של זיכרון עתיר ביצועים, בעוד יישומים מתפתחים כמו רובוטיקה ומערכות אוטונומיות יכולים להוסיף מקור ביקוש נוסף.
היצע הדוק יכול לתמוך במחירי הזיכרון, אבל הוא גם מעלה שאלות לגבי היכולת של היצרנים להרחיב קיבולת מהר מספיק, בלי ליצור בהמשך עוד מחזור של עודף היצע.
נייקי (NKE) הייתה תחת לחץ לאחר שדיווחה על מכירות מאכזבות ברבעון הפיסקלי הראשון והודיעה על סבב נוסף של פיטורים. קיצוצי המשרות הם חלק ממאמץ רחב יותר של ארגון מחדש, בזמן שנייקי פועלת לשיפור היעילות ולייצוב הפעילות העסקית שלה.
קיצוץ בעלויות יכול לעזור לשולי הרווח, אבל הוא לא יכול לקזז באופן מלא האטה בביקוש אם צמיחת ההכנסות נשארת חלשה. נייקי תצטרך להראות שהשקות מוצרים, תמחור ואסטרטגיית ההפצה שלה יכולים להחזיר את הקונים, בלי להסתמך יותר מדי על הנחות.
חששות החוב של צרפת שוב עולים למוקד
הסיכון בחוב הריבוני באירופה גם הפך לסוגיית שוק משמעותית יותר במהלך השבוע. משקיעים העלו את ההערכות שלהם לגבי אפשרות לחדלות פירעון ריבונית של צרפת, לאחר שמרווחי האג"ח התרחבו על רקע חששות גוברים לגבי המצב הפיסקלי של המדינה ואי-ודאות פוליטית.
צרפת היא אחת הכלכלות הגדולות באירופה, ולכן עלייה מתמשכת בעלויות הגיוס שלה עלולה להיות משמעותית גם מעבר לשוק הצרפתי.
התרחבות במרווחים ריבוניים יכולה להעלות את עלויות המימון, להפעיל לחץ על בנקים שמחזיקים בחוב ממשלתי, ולעורר שאלות רחבות יותר לגבי היציבות הפיסקלית בגוש האירו.
עבור משקיעים גלובליים, הסיכון המרכזי הוא האם חששות החוב של צרפת יישארו מוגבלים, או יתחילו ליצור לחץ רחב יותר בשוקי האשראי והמניות באירופה.
מכסי התרופות של טראמפ מעלים שאלות לגבי עלויות הבריאות
מכסים חדשים שהטיל הנשיא דונלד טראמפ על חלק מיצרניות התרופות משכו גם הם תשומת לב במהלך השבוע. רוקחים ומומחים בתעשייה הזהירו שהצעדים האלה עלולים להעלות את העלויות של תרופות מיובאות.
ההשפעה ההשקעתית עשויה להשתנות מאוד בין חברות תרופות, בהתאם למקום שבו התרופות מיוצרות ולמידת התלות שלהן בייצור מחוץ לארה"ב.
חברות עם פריסת ייצור רחבה מעבר לים עלולות להתמודד עם עלויות גבוהות יותר, אלא אם יוכלו לספוג את המכסים, להעלות מחירים או להעביר יותר ייצור לארה"ב.
השבוע שבפתח
דוח התעסוקה של ספטמבר משאיר את המשקיעים עם שאלה חדשה לקראת השבוע הקרוב: האם ההאטה בתעסוקה חזקה מספיק כדי לשנות את כיוון תשואות האג"ח. שוק העבודה נחלש בבירור, אבל תשואת אג"ח ל-10 שנים נותרה מעל 5%.
הניתוק הזה עלול להפוך לחשוב יותר ויותר.
אם נתונים כלכליים רכים יותר יתחילו לדחוף את התשואות מטה, מניות צמיחה וטכנולוגיה עשויות לקבל תמיכה נוספת. אם התשואות יישארו גבוהות למרות חולשה בתעסוקה, המשקיעים עשויים להתמקד יותר באינפלציה, בהוצאות פיסקליות ובהלוואות ממשלתיות ככוחות ששומרים על ריביות ארוכות טווח ברמה גבוהה.
שוקי האנרגיה יישארו גם הם חשובים אחרי הודעת ה-G7 על המאגרים והירידה החדה במחירי הנפט ביום שישי. ירידה מתמשכת בנפט הגולמי יכולה להקל מעט על הלחץ האינפלציוני, בעוד מהלך עליות נוסף יעלה חששות לגבי עלויות הצרכן ושולי הרווח של החברות.
טכנולוגיה ו-AI ממשיכים להיות מקור חוזקה למדדים המרכזיים, אבל השוק הרחב מתמודד כעת עם כמה כוחות מתחרים במקביל: האטה בצמיחת התעסוקה, תשואות אג"ח מעל 5%, היצע אנרגיה הדוק וסימנים ללחץ פיננסי בחלקים מאירופה.
דוחות קרובים והודעות על תאריכי אקס-דיבידנד
השבוע של 5 באוקטובר מביא איתו לוח דוחות יחסית קל, אבל כמה חברות אמריקאיות גדולות עדיין צפויות לפרסם תוצאות. Constellation Brands (STZ) ו-RPM International (RPM) ידווחו ביום שלישי, בעוד PepsiCo (PEP) ו-Progressive (PGR) הן בין השמות הבולטים יותר ביום חמישי.
Delta Air Lines (DAL) תחתום את לוח הדוחות המרכזי ביום שישי, ותיתן למשקיעים עוד קריאת מצב לגבי הביקוש לטיסות והרווחיות בענף התעופה.
למשקיעי הכנסה מצפה שבוע עמוס יותר. ג'יי פי מורגן צ'ייס (JPM), Comcast (CMCSA), Intuit (INTU), AT&T (T), Oracle (ORCL), Verizon (VZ), Mastercard (MA) ו-American Express (AXP) הן בין החברות המוכרות יותר שייסחרו אקס-דיבידנד במהלך השבוע.
תצוגה מקדימה לדוחות
ביום שלישי, 6 באוקטובר, Constellation Brands צפויה לדווח על רווח של 3.55 דולר למניה, על הכנסות של כ-2.54 מיליארד דולר, לאחר סגירת המסחר.
חברת הבירה, היין והמשקאות החריפים תהיה אחת משמות הצריכה הגדולים יותר שידווחו השבוע, כאשר סביר שהמשקיעים יתמקדו במגמות הביקוש ובתחזית לפעילות המשקאות המרכזית שלה.
RPM International צפויה לדווח על רווח של 1.95 דולר למניה, על הכנסות של כ-2.22 מיליארד דולר, לפני פתיחת המסחר.
ביום חמישי, 8 באוקטובר, PepsiCo צפויה לדווח על רווח של 2.30 דולר למניה, על הכנסות של כ-24.97 מיליארד דולר, לפני פתיחת המסחר.
ענקית המזון והמשקאות היא החברה הגדולה ביותר בלוח הדוחות של השבוע, והיא יכולה לספק עוד אינדיקציה שימושית לגבי הוצאות צרכנים, תמחור וביקוש למזון ומשקאות ארוזים.
Progressive צפויה להרוויח 4.19 דולר למניה, על הכנסות של כ-22.55 מיליארד דולר.
Tesco (TSCDY) צפויה לדווח על רווח של 0.64 דולר למניה, על הכנסות של כ-49.56 מיליארד דולר, בעוד Seven & i החזקות (SVNDY) צפויה להרוויח 0.18 דולר למניה, על הכנסות של כ-18.38 מיליארד דולר.
ביום שישי, 9 באוקטובר, Delta Air Lines צפויה לדווח על רווח של 1.88 דולר למניה, על הכנסות של כ-17.62 מיליארד דולר, לפני פתיחת המסחר.
התוצאות של Delta אמורות לספק למשקיעים מבט נוסף על הביקוש לטיסות בארה"ב, תמחור הכרטיסים והיכולת של ענף התעופה לשמור על שולי רווח בזמן שעלויות הדלק והתפעול נשארות תנודתיות.
תאריכי אקס-דיבידנד השבוע
ביום שני, 5 באוקטובר, GE Aerospace (GE) תיסחר אקס-דיבידנד עם תשלום של 0.47 דולר שצפוי בעוד כ-22 ימים. המניה נושאת תשואת דיבידנד משוערת של 0.54%.
Globe Life (GL) תציע 0.33 דולר למניה בעוד כ-26 ימים, ונושאת תשואה משוערת של 0.72%.
Erie Indemnity (ERIE) תשלם 1.46 דולר בעוד כ-16 ימים, ונושאת תשואה משוערת של 2.60%.
Vivmar Residential (VMRK) בולטת עם תשואה משוערת של 4.67% ותשלום של 0.70 דולר שצפוי בעוד כ-12 ימים.
Universal Music Group (UMGNF) תיסחר אקס-דיבידנד עם תשלום של 0.27 דולר שצפוי בעוד כ-23 ימים. תשואת הדיבידנד המשוערת שלה עומדת על 3.81%.
גם המניות של Banco Bradesco שנסחרות בארה"ב נמצאות בלוח של יום שני. BBD נושאת תשואה משוערת של 6.45%, בעוד (BBDO) מציגה תשואה של 6.79%.
ביום שלישי, 6 באוקטובר, ג'יי פי מורגן צ'ייס תיסחר אקס-דיבידנד עם תשלום של 1.65 דולר שצפוי בעוד כ-27 ימים. המניה נושאת תשואת דיבידנד משוערת של 1.81%.
Dollar General (DG) תציע 0.59 דולר למניה בעוד כ-16 ימים, ונושאת תשואה משוערת של 1.98%.
Agilent Technologies (A) תשלם 0.26 דולר בעוד כ-24 ימים, עם תשואה משוערת של 0.49%.
Bank of Nova Scotia (BNS) תציע 0.80 דולר למניה בעוד כ-24 ימים, ונושאת תשואה משוערת של 3.49%.
Quest Diagnostics (DGX) תשלם 0.86 דולר בעוד כ-17 ימים, ונושאת תשואת דיבידנד משוערת של 1.42%.
גם המניות של Saab שנסחרות בארה"ב צפויות להיסחר אקס-דיבידנד ביום שלישי, כולל SAABF ו-SAABY.
ביום רביעי, 7 באוקטובר, Comcast תיסחר אקס-דיבידנד עם תשלום של 0.33 דולר שצפוי בעוד כ-24 ימים. המניה נושאת תשואת דיבידנד משוערת של 6.12%.
Lennar (LEN) תציע 0.50 דולר למניה בעוד כ-18 ימים, ונושאת תשואה משוערת של 2.51%.
Edison International (EIX) בולטת עם תשואה משוערת של 6.42% ותשלום של 0.88 דולר שצפוי בעוד כ-27 ימים.
The New York Times Company (NYT) תשלם 0.23 דולר בעוד כ-18 ימים, ונושאת תשואה משוערת של 1.31%.
PICC Property & Casualty (PPCCF) תציע 0.05 דולר למניה בחודש הבא, ונושאת תשואת דיבידנד משוערת של 4.70%.
ביום חמישי, 8 באוקטובר, Intuit תיסחר אקס-דיבידנד עם תשלום של 1.38 דולר שצפוי בעוד כ-12 ימים. המניה נושאת תשואת דיבידנד משוערת של 1.71%.
Millicom International Cellular (TIGO) תציע 0.75 דולר למניה בעוד כ-11 ימים, ונושאת תשואה משוערת של 6.23%.
China Life Insurance (CIILF) תשלם 0.05 דולר בעוד כחודשיים, ונושאת תשואת דיבידנד משוערת של 3.44%.
China Shenhua Energy (CUAEF) תציע 0.15 דולר בעוד כחודשיים, עם תשואה משוערת של 4.16%.
ביום שישי, 9 באוקטובר, AT&T תיסחר אקס-דיבידנד עם תשלום של 0.28 דולר שצפוי בעוד כ-29 ימים. המניה נושאת תשואת דיבידנד משוערת של 4.57%.
Oracle תציע 0.50 דולר למניה בעוד כ-19 ימים, ונושאת תשואה משוערת של 1.41%.
Verizon תשלם 0.71 דולר בעוד כ-29 ימים, ובולטת עם תשואת דיבידנד משוערת של 6.09%.
Mastercard תציע 0.87 דולר למניה בחודש הבא, בעוד American Express תשלם 0.95 דולר בחודש הבא. תשואות הדיבידנד המשוערות שלהן עומדות על 0.61% ו-1.17%, בהתאמה.
General Dynamics (GD) תשלם 1.59 דולר למניה בחודש הבא, ונושאת תשואה משוערת של 1.87%.
Toronto-Dominion Bank (TD) תציע 0.79 דולר בעוד כ-27 ימים, ונושאת תשואת דיבידנד משוערת של 2.63%.
NetApp (NTAP) תשלם 0.52 דולר בעוד כ-24 ימים, עם תשואה משוערת של 0.92%.
Darden Restaurants (DRI) תציע 1.62 דולר למניה בעוד כ-29 ימים, ונושאת תשואת דיבידנד משוערת של 3.05%.
Marvell Technology (MRVL) נמצאת גם היא בלוח של יום שישי, עם דיבידנד של 0.06 דולר שצפוי בעוד כ-25 ימים. התשואה המשוערת שלה עומדת על 0.09%.