
‘ההיסטוריה מרמזת על עוד עליות בהמשך’: ריימונד ג'יימס בוחרת 2 מניות לקנייה כשהשוק השורי ממשיך לרוץ
- ריימונד ג'יימס מעריכה שהשוק השורי בארה"ב צפוי להמשיך לעלות גם בשנתו החמישית, על רקע סיכון מיתון מוגבל, צמיחה חזקה ברווחים ורוח גבית מהשקעות ב-AI.
- החברה מזהה הזדמנות קנייה בשתי מניות: וויירהאוזר (WY), לאחר ירידה חדה שלדעת האנליסטים יצרה תמחור אטרקטיבי, ו-CFG, בזכות מנועי צמיחה, הון חזק ופוטנציאל לביצועים עודפים מול המתחרות.

השוק השורי ממשיך לרוץ, והוא בדיוק חגג יום הולדת רביעי. זה הישג לא קטן, ומאז 1949 מדד S&P 500 הגיע לאבן הדרך הזו רק שבע פעמים נוספות. ועוד יותר טוב, זה לא רק הישג מרשים – הוא גם הביא איתו סדרת עליות. המדד עלה ב-117% במונחי תשואת מחיר, לעומת ממוצע היסטורי של 90%.
העליות האלה הגיעו למרות שורה של רוחות נגד חזקות, ממדיניות המכסים של הנשיא טראמפ ועד לעלייה במתיחות במזרח התיכון ולאי-ודאות סביב הריבית. כלכלה חזקה באופן כללי וצמיחה מוצקה ברווחים סיפקו רקע יציב לשוק השורי. וכפי שאומר לנו מנהל ההשקעות הראשי של ריימונד ג'יימס, לארי אדם, כששוק שורי נכנס לשנה החמישית שלו, הסיכוי שהוא ימשיך לדהור גבוה יותר מהסיכוי שלא.
"בהתאם להיסטוריה, רשימת הבדיקה שלנו לשוק השורי מצביעה על המשך עליות. כלכלת ארה"ב ממשיכה להראות סיכון מוגבל למיתון, בעוד שצמיחת הרווחים נשארת חזקה במיוחד לשלב הזה במחזור, כאשר תחזיות הקונצנזוס צופות צמיחה של 15% ברווחי S&P 500 בשנת 2027. מגמות ההוצאה על AI ממשיכות להוות רוח גבית חזקה, כאשר רווחי הטכנולוגיה צפויים לעלות ב-41% ב-2027, בעוד שצמיחת הרווחים ממשיכה להתרחב גם לשאר השוק, עם שמונה מתוך 11 מגזרים שצפויים להציג צמיחה חיובית ב-EPS. העוצמה הזו אמורה לבוא לידי ביטוי בעונת הדוחות של הרבעון השלישי של 2026, שמתחילה בשבוע הבא. בינתיים, התמחורים הפכו לפחות מדאיגים, מכיוון שצמיחת הרווחים הורידה את מכפיל הרווח העתידי של S&P 500 אל מתחת לממוצע של 10 השנים האחרונות שלו," ציין אדם.
זו תחזית מוצקה לשנה הקרובה, והיא הופכת את הקנייה בתוך השוק השורי לכדאית. הקולגות של אדם בריימונד ג'יימס מסכימים, והם בוחרים מניות לקנייה כדי לנצל את השוורים הדוהרים. הנה הפרטים על שתיים מהבחירות שלהם, מתוך מאגר הנתונים של TipRanks. בואו נבחן אותן מקרוב.
וויירהאוזר (WY)
וויירהאוזר, הבחירה הראשונה של ריימונד ג'יימס שנבחן כאן, נוסדה בשנת 1900, וכיום היא שחקנית מובילה בתעשיית העץ והבנייה בצפון אמריקה. אלה תעשיות חיוניות, והן קשורות לצמיחה הכלכלית באופן כללי, לשוק הדיור באופן ספציפי, ולמגוון רחב של מגזרים נוספים. וויירהאוזר פועלת גם כקוצרת עצים וגם כמנהלת אחראית של שטחי היער שלה, והיא מחזיקה או שולטת בשטחי קרקע עצומים בארה"ב ובקנדה. בארה"ב, סך אחזקות הקרקע של החברה במערב, בדרום ובצפון-מזרח עומד על כ-10.4 מיליון אקרים, ושטחי היער בקנדה, המנוהלים תחת רישיונות ארוכי טווח, משתרעים על פני כ-13 מיליון אקרים.
זהו בסיס חזק מאוד לחברת עץ, והוא נותן לוויירהאוזר את המשאבים לענות על צורכי העץ ומוצרי העץ של אוכלוסיית העולם, שגדלה בכ-70 מיליון בני אדם מדי שנה. בסיס היערות והעץ המנוהל באחריות של החברה יכול לענות על הצרכים הגדלים האלה בתחומים שנעים ממחסה ודיור ועד היגיינה, אריזות, בדים ופלסטיק. וויירהאוזר היא הבעלים הפרטית הגדולה ביותר של שטחי יער בארה"ב, וזה נותן לה נקודת פתיחה טובה לניהול בר-קיימא של אחזקותיה, תוך התמקדות בצמיחה.
עם זאת, ייתכן שהצמיחה תהיה מאתגרת. בספטמבר וויירהאוזר הורידה את תחזית הרווחיות שלה לרבעון השלישי עבור תחום מוצרי העץ, וציינה עלויות דלק גבוהות מהצפוי ותמהיל מוצרים לא נוח. במקביל, לחברה יש משאבים להתמודד עם האתגרים האלה. היא יכולה להפיק רווח מפתיחת הקרקעות שלה לשימושי פנאי, כמו דיג, ציד וטיולים, וכך לייצר לעצמה מקור הכנסה נוסף. ולחברה עדיין יש יותר מ-30,000 מספרי SKU להישען עליהם – יש מעט ספקי בנייה שיכולים להשתוות למגוון קווי המוצרים של וויירהאוזר.
תוצאות הרבעון השני של וויירהאוזר הציגו תמונה מעודדת יותר, כאשר גם ההכנסות וגם הרווחים עלו על ציפיות וול סטריט. ההכנסות ירדו בכ-1% לעומת השנה הקודמת ל-1.87 מיליארד דולר, אך עדיין היו גבוהות מהתחזיות בכ-40 מיליון דולר. בשורה התחתונה נרשמה הפתעה גדולה אף יותר, כאשר רווח non-GAAP של 0.13 דולר למניה עלה על ההערכות ב-5 סנטים.
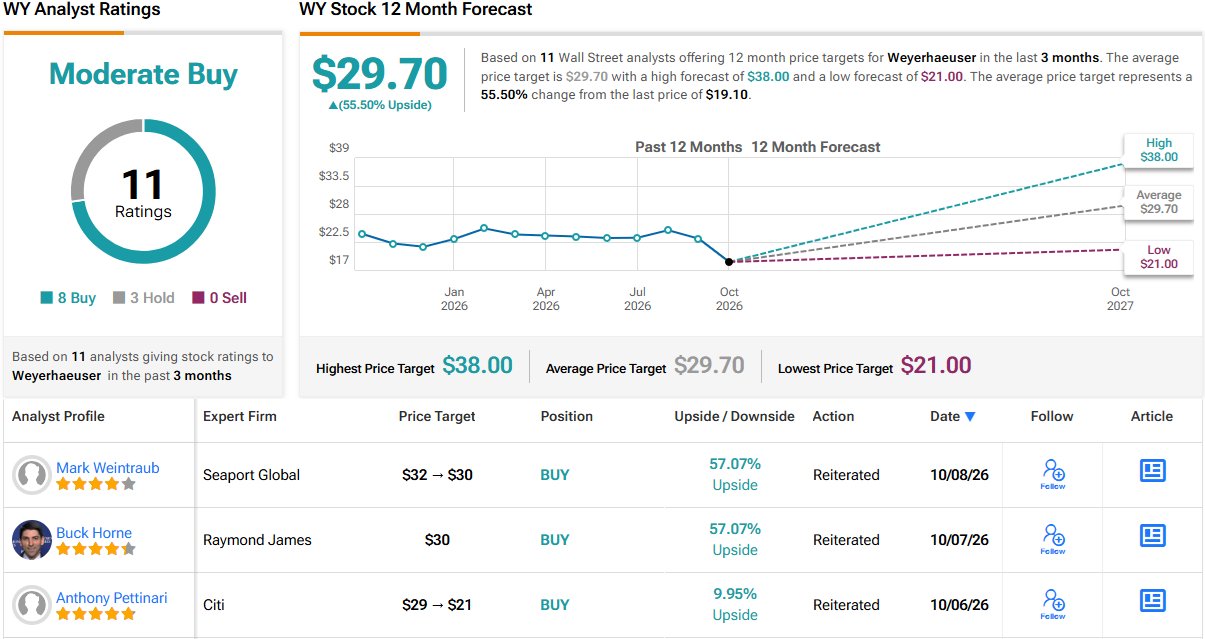
כאשר מניות WY ירדו בכמעט 17% מתחילת השנה, האנליסט של ריימונד ג'יימס באק הורן מאמין שהמכירה יצרה הזדמנות אטרקטיבית למשקיעים.
"וויירהאוזר היא הבחירה המועדפת הנוכחית של האנליסטים שלנו אחרי גל ירידות חסר תקדים… השילוב שבו מניית WY ירדה בזמן שהמתחרות הקנדיות שלה עלו יצר את אחד מפערי התמחור הרחבים ביותר שראינו בין קרנות ה-REIT האמריקאיות בתחום היערות לבין עמיתיהן בתחום העץ ולוחות OSB. אנחנו מאמינים שהירידה האחרונה הייתה תגובת יתר לעדכון התפעולי של WY מסוף ספטמבר, שהראה רגישות גבוהה יותר לעלייה החדה בעלויות הדלק… לוויירהאוזר עדיין יש אופציונליות משמעותית מובנית בתחומי הנדל"ן, אנרגיה מתחדשת, פחמן יערני והזדמנויות נוספות מבוססות קרקע. והכי חשוב, אנחנו ממשיכים לראות בקרקע מיוערת סוג נכס חלופי של 'מאגר ערך' — משאב סופי שמספק הגנה עקבית מפני אינפלציה, עם פוטנציאל מובנה לעלייה בתזרים המזומנים. בדיסקאונט של 47% ל-NAV ועם תשואת דיבידנד בסיסית של כ-4.5%, אנחנו מאמינים ש-WY מציעה כיום אחת מהזדמנויות הסיכון/סיכוי המשכנעות ביותר בכיסוי האקוסיסטם שלנו בתחום הדיור," אמר הורן.
הורן ממשיך ומדרג את WY כקנייה חזקה, ומחיר היעד שלו, 30 דולר, מרמז על עלייה של 57% במניה בשנה הקרובה. (לצפייה ברקורד של הורן, לחצו כאן)
וויירהאוזר זכתה גם לתמיכה של רוב משמעותי בוול סטריט, עם 8 מתוך 11 אנליסטים שתומכים בה, בעוד שלושת הנותרים בחרו בהמלצת החזק. השילוב הזה מעניק למניה דירוג קונצנזוס של קנייה מתונה, בעוד שמחיר היעד הממוצע של 29.70 דולר מצביע על פוטנציאל לראלי של 55.5% ב-12 החודשים הקרובים. (ראו תחזית מניית WY)
Citizens Financial Group (CFG)
הבאה בתור היא Citizens Financial, חברת אחזקות בנקאית שממוקמת ברוד איילנד וששורשיה מגיעים עד 1828. במתכונתה הנוכחית, החברה מחזיקה ב-Citizens Bank, ומציגה סך נכסים של 233.8 מיליארד דולר וסך פיקדונות של 185.6 מיליארד דולר. Citizens Bank פועל באזורי ניו אינגלנד, אמצע האוקיינוס האטלנטי והמערב התיכון, ויש לו נוכחות ב-14 מדינות ובמחוז קולומביה; הנוכחות הזו כוללת כ-1,000 סניפים ולמעלה מ-3,000 כספומטים. Citizens Financial Group היא חלק ממדד S&P 500 מאז 2016.
החברה פועלת באמצעות שני מגזרי פעילות עיקריים, בנקאות קמעונאית ובנקאות מסחרית, בעוד שהפעילות שלה בבנקאות פרטית כלולה בתוך הבנקאות הקמעונאית. הבנקאות הקמעונאית כוללת את כל המוצרים הרגילים – חשבונות עו"ש וחיסכון, משכנתאות והלוואות הון עצמי על הבית, כרטיסי אשראי, הלוואות לסטודנטים ואפילו שירותי ניהול עושר אישי. הבנקאות המסחרית ממוקדת בעסקים; היא מטפלת בהלוואות וליסינג, מטבע חוץ, מימון תאגידי, ייעוץ מיזוגים ורכישות, ניהול אוצר ופתרונות לניהול חוב והון.
לבסוף, ל-Citizens יש גם מגזר של בנקאות פרטית, שמיועד לענות על הצרכים של מגזר הלקוחות בעלי ההון הגבוה. זה יכול לכלול יחידים ומשפחות, קרנות הון סיכון, פרייבט אקוויטי – כל לקוח עם פתרונות ייעודיים לניהול עושר ובנקאות. למגזר הבנקאות הפרטית יש כ-39 מיליארד דולר בנכסים מנוהלים.
מניית CFG הייתה מעט תנודתית השנה, אבל מתחילת השנה המניה עלתה ב-11%. את תוצאות הרבעון השלישי של החברה נראה ב-16 בחודש, אבל בינתיים אפשר להסתכל על הרבעון השני. ברבעון השני של השנה, החברה רשמה הכנסות של 2.28 מיליארד דולר. הנתון הזה עלה ב-12% לעומת השנה הקודמת, והוא היה גבוה בכמעט 36 מיליון דולר מהצפוי. ה-EPS של החברה, 1.30 דולר, היה גבוה ב-5 סנטים למניה מהתחזית.
האנליסט של ריימונד ג'יימס, דניאל טמאיו, מתרשם ממצב ההון של חברת הבנקאות הזו, ואומר על Citizens: "אנחנו מאמינים של-CFG יש כמה מנועי צמיחה ורווחיות ייחודיים, כולל התרחבות נראית לעין של NIM, המשך המומנטום בבנק הפרטי ובשוקי ההון, ותרומה הולכת וגדלה מ'Reimagine the Bank', שאמורה לתמוך במינוף תפעולי חיובי ולצמצם את פער הרווחיות מול המתחרות. בנוסף, רמות ההון האיתנות מספקות גמישות למימון צמיחה אורגנית והחזרי הון לבעלי המניות, בעוד שאיכות האשראי צפויה להישאר טובה. לאור מנועי הרווח והצמיחה האלה, אנחנו רואים את יחס הסיכון/סיכוי הנוכחי כאטרקטיבי, ומאמינים שהמניה ממוקמת כך שתציג ביצועים עודפים ביחס למתחרות."
האנליסט בעל 5 הכוכבים ממשיך ומכמת את עמדתו עם דירוג קנייה חזקה ומחיר יעד לשנה של 77 דולר, שמצביע על עלייה של 21% במניה. (לצפייה ברקורד של טמאיו, לחצו כאן)
בסך הכול, יש כאן 19 סקירות אנליסטים עדכניות, והחלוקה ביניהן – 16 המלצות קנייה ו-3 המלצות החזק – מסתכמת בדירוג קונצנזוס של קנייה חזקה. המניה נסחרת ב-63.57 דולר, ומחיר היעד הממוצע שלה, 79.92 דולר, מצביע על פוטנציאל עלייה של כ-26% ב-12 החודשים הקרובים. (ראו תחזית מניית CFG)

כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המוצגים בו. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.