
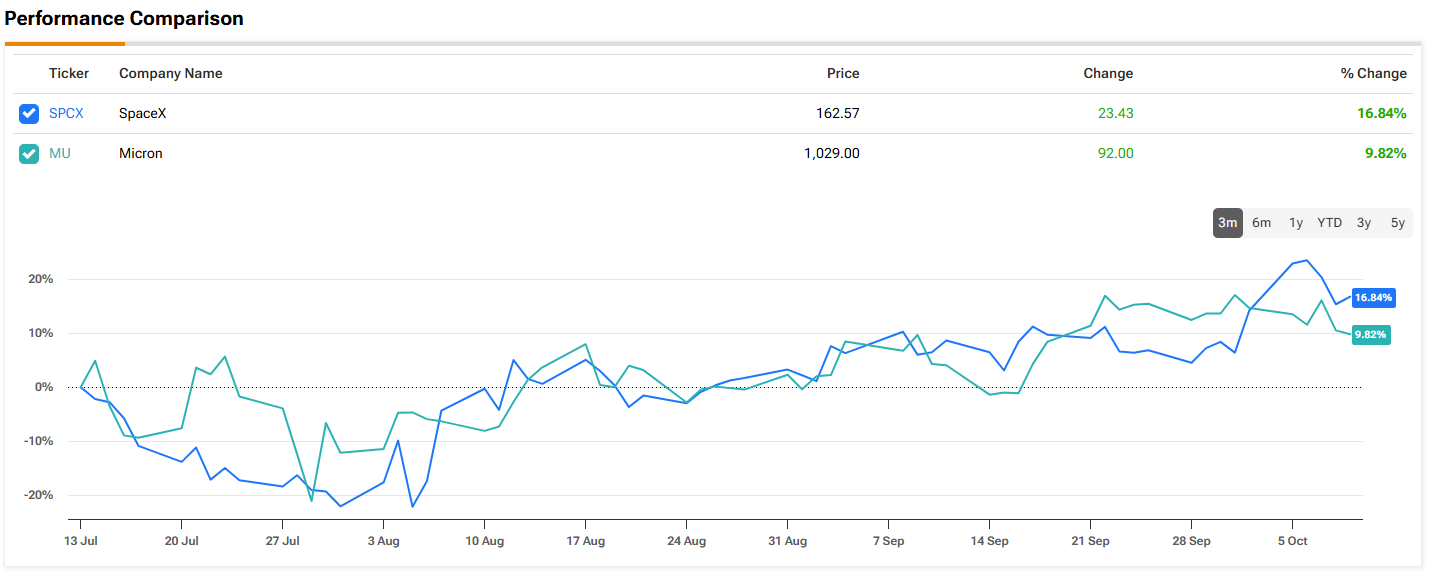
ספייס אקס מול מיקרון: מניית AI אחת היא קנייה, והשנייה ניצבת בפני צרות בהמשך, אומר משקיע מוביל
- המשקיע ג'פרי סיילר מעדיף את ספייס אקס כהשקעה ארוכת טווח על פני מיקרון, בזכות פוטנציאל הצמיחה שלה בתחומי מחשוב AI, כלי קוד, Starlink והכנסות חוזיות משמעותיות.
- לדברי סיילר, מיקרון נהנית כיום מביקוש גבוה וממחסור בזיכרונות DRAM ו-NAND, אך קיים סיכון שהרווחים שלה ייפגעו בחדות אם מחירי הזיכרון הרגיל יחזרו לרמות נורמליות בשנים הקרובות.

בום ה-AI מציע למשקיעים כמה דרכים ליהנות מהזינוק בביקוש לכוח מחשוב. זה כולל את התשתיות והתוכנות שנדרשות לפיתוח מודלי AI, וגם את שבבי הזיכרון ששומרים על פעילות תקינה של מעבדים מתקדמים. ספייס אקס (NASDAQ:SPCX) ו-מיקרון (מיקרון) מייצגות שתי גישות שונות. הראשונה מתרחבת לתחומי מחשוב AI ותוכנות קוד, לצד פעילות האינטרנט הלווייני Starlink שלה. השנייה נהנתה ממחסור בשבבי הזיכרון החיוניים למערכות AI.
לשתיהן יש הזדמנויות צמיחה משמעותיות. אבל המשקיע ג'פרי סיילר, שתורם ל-The Motley Fool ונמצא בין 2% המשקיעים המובילים ב-TipRanks, סבור שאחת מהן מציעה פוטנציאל גדול יותר בשנים הקרובות.
באופן ספציפי, עבור משקיעים שמביטים חמש שנים קדימה, השאלה המרכזית מבחינת סיילר היא אם ספייס אקס תוכל להפוך את תחומי הפעילות המתרחבים שלה לצמיחת הכנסות שמצדיקה את השווי שלה, או שמא המעמד של מיקרון בשרשרת האספקה של חומרת AI מציע הזדמנות משכנעת יותר.
במבט על ספייס אקס, תזת ההשקעה בה חורגת הרבה מעבר לרקטות ושיגורי לוויינים. בחמש השנים הקרובות, סיילר רואה הזדמנויות משמעותיות בתשתיות מחשוב AI, בתוכנות קוד ובאינטרנט לווייני. כל אחד מהתחומים האלה עשוי לתרום להתרחבות החברה.
אחת ההזדמנויות האטרקטיביות במיוחד היא השכרת קיבולת מחשוב למפתחי AI שמתמודדים עם מחסור בכוח עיבוד. ספייס אקס יכולה לייצר תשואה על השקעות התשתית שלה במהירות יחסית דרך חוזים לטווח קצר, בזמן שהביקוש החזק מאפשר לה לגבות מחירים גבוהים. ההסכם שלה עם Anthropic, בשווי 1.25 מיליארד דולר בחודש עד 2029, מהווה מקור משמעותי להכנסות חוזיות. ספייס אקס גם מתרחבת באגרסיביות, עם יעד של כ-2 ג'יגה-ואט של קיבולת מחשוב עד סוף 2026, והתקרבות ל-10 ג'יגה-ואט עד סוף 2027.
הרכישה של Cursor מספקת מנוע צמיחה פוטנציאלי נוסף דרך כלי קוד מבוססי AI. מורגן סטנלי מעריכה שהזדמנות השוק הזו יכולה להגיע ל-33 מיליארד דולר בהכנסות שנתיות חוזרות עד 2030, לעומת כ-8 מיליארד דולר ב-2026. בינתיים, Starlink מציעה פעילות רווחית עם הכנסות חוזרות, שממשיכה להתרחב. התקדמות עם Starship והאפשרות לפרוס בעתיד מרכזי נתונים בחלל עשויות ליצור הזדמנויות נוספות.
בסופו של דבר, השווי תלוי בכמה מהפוטנציאל הזה ספייס אקס תצליח לממש. אילון מאסק הציב יעד של טריליון דולר בהכנסות עד 2030. "זה הרבה מעל קונצנזוס התחזיות הנוכחי שעומד על 421.7 מיליארד דולר, כך שאם היא תתקרב אפילו חלקית ליעד של מאסק, למניה יהיה אפסייד משמעותי בחמש השנים הקרובות", אמר סיילר.
ההזדמנות של מיקרון קשורה באופן ישיר יותר להוצאות התשתית שמניעות את ה-AI. כאחת משלוש יצרניות ה-DRAM הגדולות בלבד, לצד סמסונג ו-SK hynix, החברה נהנית מזינוק בביקוש לזיכרון וממגבלות היצע. מחירים גבוהים יותר סייעו להעלות את ההכנסות ואת שיעורי הרווח הגולמי, בעוד ש-DRAM היווה 73% מהכנסותיה ברבעון האחרון. גם זיכרון פלאש מסוג NAND חווה מגבלות היצע. המתחרה SK hynix מצפה שחוסר האיזון בין היצע לביקוש ב-DRAM יימשך לפחות עד 2030.
למרות ששלוש היצרניות מפנות משאבים משמעותיים לזיכרון ברוחב פס גבוה (HBM), שעוזר ל-GPU חזקים לפעול ביעילות, הרחבת הייצור היא משימה קשה. הן מתחרות על מכונות ליתוגרפיה מתקדמות באולטרה-סגול קיצוני, שמיוצרות באופן בלעדי על ידי ASML, בעוד ש-HBM דורש יותר מפי שלושה מקיבולת הווייפרים של DRAM רגיל. גם בניית חדרים נקיים נוספים אורכת שנים.
עם זאת, סיילר טוען ש-HBM אינו המנוע המרכזי של הביצועים הפיננסיים האחרונים של מיקרון. ככל הנראה, החברה מייצרת פחות מ-10% מהכנסותיה מ-HBM, והחזיקה בכ-18% מהשוק הזה ברבעון השני. במקום זאת, עליות המחירים ב-DRAM וב-NAND הרגילים היו חשובות יותר, ולפי הדיווחים שתיהן עלו מהר יותר ממחירי HBM.
"הבעיה היא שאם וכאשר מחירי הזיכרון הרגיל יחזרו לרמות נורמליות בשנים הקרובות, הרווחים של מיקרון עלולים לקרוס", סיכם המשקיע בעל 5 הכוכבים. "זו הסיבה שספייס אקס היא ההימור הטוב יותר לטווח הארוך, למרות שמיקרון נסחרת לכאורה לפי שווי זול הרבה יותר." (כדי לצפות ברקורד של סיילר, לחצו כאן)
בוול סטריט, שתי המניות האלה צפויות להניב תשואות נאות בשנה הקרובה. דירוג הקונצנזוס של האנליסטים של ספייס אקס הוא קנייה מתונה, והוא נתמך במחיר יעד ממוצע של 215.67 דולר, מה שמרמז שהמניה תעלה ב-33% בחודשים הקרובים. מיקרון מדורגת קנייה חזקה, בעוד שמחיר היעד הממוצע שלה, 1,621.67 דולר, מצביע על תשואה של 58% ב-12 החודשים הקרובים. (ראו תחזית מניית SPCX או תחזית מניית מיקרון)
כתב ויתור: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי משלכם לפני קבלת כל החלטת השקעה.