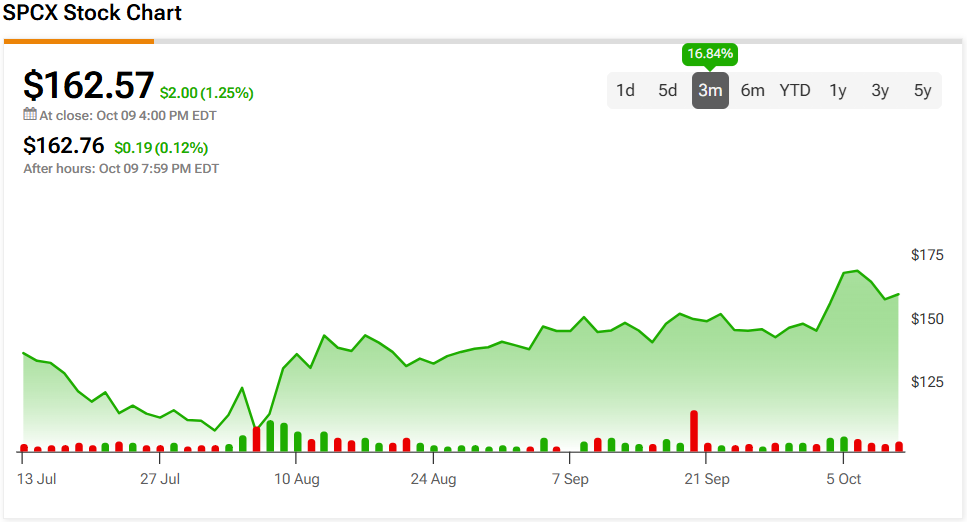
ספייס אקס מתכננת עסקת חוב של 40 מיליארד דולר עבור שבבי אנבידיה, בזמן שאילון מאסק נערך לבנות רשת סלולר ב-2027
אדוונסד מיקרו דיווייסז מציגה את מערכת ה-AI החדשה Helion שיכולה לתמוך בעד 32,768 ליבות CPU
רובינהוד מרקטס מרחיבה סוכני AI, תחזיות וכלי מסחר 24/7 במהלך "נועז" לסוף 2026
מגדל ביטוח מדווחת על קיטון בהחזקות מנהל הסיכונים
"יש טיעון מוצק", אומר משקיע על מניית סנדיסק
מיקרון טכנולוג'י (מיקרון) מגדילה את הרכישות החוזרות של המניה למרות שמחיר המניה שילש את עצמו השנה
3 המניות הטובות ביותר לקנייה השבוע עם אפסייד של יותר מ-90%, לפי אנליסטים
שוק השוורים של S&P 500 חוגג היום ארבע שנים. ייתכן שעוד עליות בדרך
סטרטג'י מוסיפה 250 BTC ב-21.5 מיליון דולר בזמן שהרכישות צונחות ב-85% ומייקל סיילור מתעקש: 'תמיד יש מקום לעוד כתום'
למה מניות המחשוב הקוונטי יורדות אחרי העסקה של IonQ בהיקף של 1.3 מיליארד דולר?
מחיר היעד של מניית מיקרון: עד כמה עוד מניית מיקרון טכנולוג'י יכולה לעלות?
מיקרוסופט (מיקרוסופט) תשיק שבב AI חדש ב-2027
3 מניות טכנולוגיה בתחום ה-AI עם אפסייד של 70%, לפי אנליסטים
משלמים פחות במזומן, ועלולים לשלם על זה יותר: החשש של בנק ישראל
מדד הדאו ג'ונס עולה כשהסיכונים לשיבושי נפט במזרח התיכון מתגברים
מניית CRM עולה לאחר שסיילספורס רוכשת את הסטארטאפ הישראלי Loops
מניית אירן עולה בעקבות באזז על עסקה עם Anthropic
למה מניית הפני סטוק ג'י-סטאר הולדינג (YMAT) עולה היום ב-114%?
חדשות מיזוגים ורכישות: סטארבקס (SBUX) שוללת רכישה של צ'יפוטלה
למה מניית Ondas מזנקת היום בזמן ש-IonQ נחלשת — ומה וול סטריט צופה בהמשך
SPCX מול טסלה: לאיזו מניה של אילון מאסק יש יותר אפסייד לפני הדוחות, לפי האנליסטים?
'חכו רגע,' אומר המשקיע על מניית Rocket Lab Usa
מחיר היעד למניית SpaceX עלה, כשאנליסט רואה פוטנציאל צמיחה ב-Starlink Mobile
דוח הרבעון השלישי של טיוואן סמיקונדקטור מניופקצ'רינג ב-15 באוקטובר: אנליסטים רואים אפסייד של 95% במניית TSM
ספייס אקס מול מיקרון: מניית AI אחת היא קנייה, והשנייה ניצבת בפני צרות בהמשך, אומר משקיע מוביל
טסלה (טסלה) ניצבת בפני חקירה בנוגע לרובוטקסי שנוסעים במהירות מופרזת באזורי בתי ספר
IonQ (IONQ) תרכוש את Elisity בעסקת מניות מלאה בשווי של עד 1.3 מיליארד דולר
"הגיע הזמן למכור", אומר וולס פרגו כשהוא מוריד את מניית אדובי סיסטמס בדירוג ומקצץ את מחיר היעד ב-17%
למה מניות IREN ו-AST SpaceMobile עולות היום בזמן ש-Nebius יורדת — ומה וול סטריט מצפה שיקרה בהמשך
מנכ"ל ברודקום (AVGO) מותח ביקורת על גישת ההימורים בקרב משקיעי AI
חוזים עתידיים על המניות נסחרים במגמה מעורבת בזמן שהמשקיעים ממתינים לדוחות הבנקים הגדולים ובוחנים את מחירי הנפט
דוחות הרבעון השלישי של ג׳יי פי מורגן צפויים להתפרסם ב-13 באוקטובר – הנה למה לצפות ממניית JPM
טיוואן סמיקונדקטור מניופקצ'רינג צופה רווח של 23.4 מיליארד דולר ברבעון השלישי, כשביקוש לשבבי AI מספק סימן מוקדם למניית אנבידיה
מניית סיילספורס (CRM) קיבלה העלאה כפולה נדירה. הנה הסיבה
טבע בדרך ל-50 דולר? בלידר רואים כ-22% אפסייד והמבחן הגדול עוד לפניה
מניית AST ספייסמובייל עולה ביותר מ-4% אחרי גל מכירות חד. מה מניע את הזינוק היום?
מניית ג׳ונסון אנד ג׳ונסון עשויה לזוז ב-9.51 דולר אחרי תוצאות הרבעון השלישי
חשבונות טראמפ (לא מה שחשבתם)
מניית ASML: סוחרי האופציות צופים תנועה של 6% אחרי דוחות הרבעון השלישי
אלוף השחמט של ארה"ב מקבל דחיפה כשאנליסטים משבחים את המניות המפגרות ASTS ו-HOOD
ברקליס בוחרת מנצחת במירוץ מוניות האוויר בזמן ש-(ארצ'ר אביאיישן) מזנקת ו-(JOBY) צונחת
דומינו'ס פיצה מכוונת לרווח של 4.36 דולר למניה על הכנסות של 1.17 מיליארד דולר, בזמן שמבצע חדש של 50% הנחה על פיצה עשוי לחזק את הרווחים ואת מניית [DPZ]
מניית קורוויב ו-Nebius יורדות היום בטרום מסחר, 12 באוקטובר, בעוד IREN עולה. מה מניע את המהלכים?
מניית מיקרון ומניית סנדיסק יורדות בטרום מסחר על רקע גוברות החששות מסין — הנה מה שוול סטריט צופה בהמשך
האם מניית יונייטד-הלת'גרופ תעלה או תרד אחרי תוצאות הרבעון השלישי?
תנודתיות באופציות ומהלכי הרווחים המשתמעים השבוע, 13 באוקטובר – 16 באוקטובר, 2026
ת״א-90 ירד 20% מהשיא: האם הבורסה מאותתת על האטה ב-2027?
מניית טי מובייל (TMUS) עולה לאחר ש-Raymond James העלה את ההמלצה לקנייה וטען שהחששות מתחרות מצד SpaceX הם "מוגזמים"
מניית פפסיקו (PEP): תשואת דיבידנד של 4.7% גורמת למניה להיראות זולה
מניית Stellantis (STLA) עולה לאחר שהמנכ״ל אומר שפיצול של ענקית הרכב הוא 'לא סביר'
תחזית מחיר מניית ספייס אקס — התרחיש החיובי מצביע על אפסייד של יותר מ-176%
גב-ים לקרקעות מעדכנת הקצאות ניירות ערך לנושאי משרה
מייסד מיקרוסופט ביל גייטס אומר: 'הסכנה האמיתית כרגע היא לא שבינה מלאכותית יוצאת משליטה.' אז מה כן?
3 מניות שבבי AI שכדאי לקנות לפני הדוחות, לפי אנליסטים
Tencent Hldgs מתכננת גיוס חוב של 5 מיליארד דולר, בזמן שסופטבנק ועליבאבא משקיעות מיליארדים בבינה מלאכותית
מדדי המפתח של מניית ASML שכדאי לעקוב אחריהם לפני תוצאות הרבעון השלישי
האם מניית ספייס אקס עדיין בקנייה? סיטיגרופ מאשררת המלצת קנייה אחרי טיסת Starship 14
בתי זיקוק לנפט משעה עבודות בגדיב בעקבות מדידות בנזן
מנכ"ל אינטל (אינטל) מדגיש את הצמיחה המהירה של מודלי AI בסין
‘ההיסטוריה מרמזת על עוד עליות בהמשך’: ריימונד ג'יימס בוחרת 2 מניות לקנייה כשהשוק השורי ממשיך לרוץ
מניית מיקרון, SanDisk ו-SK Hynix יורדות היום בטרום מסחר, 12 באוקטובר. מה עומד מאחורי גל המכירות?
שוק המניות היום, 12 באוקטובר – החוזים העתידיים מעורבים כשהמשקיעים בוחנים סיכונים גיאופוליטיים
חדשות מחשוב קוונטי: IonQ קובעת שיא, BTQ חותמת על עסקה עם MoonPay, ו-IBM חושפת כלים חדשים
JPM, GS, BAC: למה לצפות מדוחות הבנקים השבוע
סמסונג אלקטרוניקס, SK הייניקס ניצבות מול תחרות חדשה כש-CXMT מקדמת טכנולוגיית זיכרון
דוחות הרבעון השלישי של יונייטד-הלת'גרופ יתפרסמו מחר: 3 גורמים קריטיים למניית UNH
החוזים העתידיים על המניות בארה"ב עולים לקראת שבוע עמוס של דוחות בנקים ונתוני אינפלציה
אמזון בוחנת עסקה של 7 מיליארד דולר עם סטארט-אפ AI, כשהיא מרחיבה את פעילותה בשבבי AI
למה מניית אירן קופצת במסחר הלילה — ומה וול סטריט צופה בהמשך
"אל תיתנו לתנודתיות להטעות אתכם", אומר משקיע בכיר על מניית מיקרון טכנולוג'י
תחזית מניית ספייס אקס: מפתה? בהחלט, אבל עדיין לא קנייה, אומר משקיע בכיר
מניית יונייטד-הלת'גרופ (UNH): בפייפר סנדלר אומרים 'קנייה' לקראת דוחות הרבעון השלישי, בעוד TD Cowen מורידה את מחיר היעד
פיצולי המניות הקרובים השבוע (12 באוקטובר עד 16 באוקטובר) – הישארו עם היד על הדופק
תחזית מחיר מניית מיקרון — התרחיש החיובי מצביע על אפסייד של יותר מ-191% למרות הירידה האחרונה
הגילטס בחוץ, גוגל בפנים: משקיעי אג"ח מממנים את בניית תשתיות ה-AI
תחזית מחיר מניית יונייטד-הלת'גרופ: הנה מה שאנליסטים וסוחרי אופציות מצפים לפני דוחות הרבעון השלישי
מניית אליי לילי (LLY): למה מימוש רווחים יכול להיות מהלך הגיוני לקראת 2027
מחיר ה-XRP נפגע לאחר שבינה מלאכותית חשפה באג נסתר בן 10 שנים ב-XRP Ledger, שהיה עלול ליצור טריליונים
למה הצמיחה של מניית מיקרון טכנולוג'י (מיקרון) נבלמת למרות זינוק של 379% במכירות ותמחור זול?
טיוואן סמיקונדקטור מניופקצ'רינג (TSM) נראית בדרך להפתעת רווחים נוספת ברבעון השלישי, כשהבום ב-AI מואץ
מנכ"ל מיקרוסופט סאטיה נאדלה קורא ללחצני עצירה ל-AI, ואומר: 'תחשבו על זה כמו על בלם חירום'
המניה של מארוול טכנולוג'י גרופ (MRVL) זינקה ב-200% בפראות, וייתכן שיש לה עוד מקום לעלות
אילון מאסק לועג למוקש אמבאני בזמן שהוא מקדם את סטארלינק הזולה בהודו. מה זה אומר עבור מניית ספייס אקס?
ארצ'ר אבייישן (ארצ'ר אביאיישן) שודרגה להמלצת קנייה כשאנליסט רואה הזדמנות גדולה בתחום הביטחוני
ברקליס אומרת שמניות ה-MedTech נמצאות ברמת המחיר הנמוכה ביותר שלהן זה עשור — ומציינת 2 מניות לקנייה
דוחות שכדאי לעקוב אחריהם השבוע – 12-16 באוקטובר, 2026
סופר מיקרו קומפיוטר (SMCI) יורדת ב-2% לאחר שקבלן לשעבר הודה באשמה בפרשת שבבים בהיקף של 2.5 מיליארד דולר
אנבידיה (אנבידיה) עשויה לרכוש את סטארט-אפ ה-AI Reflection AI תמורת 25 מיליארד דולר
השבוע שהיה, השבוע שלפנינו: מאקרו ושווקים, 11 באוקטובר
3 תעודות סל עם פוטנציאל עלייה של לפחות 13%, לפי אנליסט ה-AI
Starlink Mobile של ספייס אקס הופכת לאיום ממשי על ענקיות התקשורת, כך לפי Evercore
3 מניות דאטה סנטר בדירוג קנייה חזקה עם אפסייד של יותר מ-30% שכדאי לעקוב אחריהן
מניית אפל (אפל) סיימה בירידה לאחר שדיווחים הצביעו על ביקוש חלש ל-iPhone 18
כשמניית פורטינט בשיא של כל הזמנים, הנה מה יכול להעלות או להוריד אותה
מניית ויזה (V) נסגרה בשיא של כל הזמנים. הנה מה שמניע את העליות
כלכלת קנדה איבדה כמעט 70,000 משרות בספטמבר, ומחקה את העליות שנרשמו השנה: SHOP, LULU, QSR
מניית אירן צנחה ב-17% בתוך 5 ימים — מה צפוי בהמשך?
שוק המניות היום: SPY ו-QQQ התאוששו כשמחירי הנפט ירדו ומניות הטכנולוגיה התאוששו
המניות המובילות בעליות ב-S&P 500 היום, 9/10/26
"אל תבינו לא נכון", אומר האנליסט לאחר שמניית AST ספייסמובייל חוטפת מכה
מניית פאסטלי (FSLY) מזנקת אחרי שאופנהיימר שדרגה את ההמלצה לקנייה, ואומרת כי 'מסלול הצמיחה הגבוה אינו מוערך כראוי'
"מרחץ דמים": מניית פאראמונט סקיידנס (NYSE:SKYD) עולה למרות החששות בחטיבות הספורט
מיקרוסופט משיקה מודל AI חדש שמקבל החלטות במהירות גבוהה פי 35 מ-GPT-6 Sol
מניית פורד (NYSE:F) נחלשת כששיעורי ירידת הערך של ה-F-150 לא נראים טוב
למה הזהב והכסף עולים היום, 9/10/26?
מניית ג׳ובי איוויישן נופלת היום: מה הפחיד את המשקיעים ומה וול סטריט רואה בהמשך
דאו ג'ונס היום: ה-DJIA עולה לאחר שטראמפ דוחה תקיפות אפשריות באיראן; הסיכוי להעלאת ריבית נותר נמוך
מכירת XRP היא 'הונאה מוחלטת', אומר מייסד סייבר קפיטל ג'סטין בונס