
מחירי הדירות יורדים, השכירות עולה: האם המשקיעים בדרך חזרה לשוק?

ירידת מחירי הדירות, העלייה בשכר הדירה והירידה בריבית מתחילות לשנות את כדאיות ההשקעה בשוק הדיור הישראלי. השילוב עשוי להחזיר את הדירות לרשימת האפשרויות של המשקיעים, אך התחרות מול שוק ההון וסביבת הריבית עדיין עשויות לעכב את חזרתם. כך עולה מניתוח של שחר סיני, מנכ”ל פעילות קרנות הנאמנות בפרופאונד בית השקעות.
רקע
שוק הדיור הישראלי הוא אחד מאפיקי ההשקעה המועדפים על הציבור. במשך שנים, סביבת ריבית כמעט אפסית, האפשרות למינוף גבוה בעלות סבירה ועלייה כמעט רציפה במחירי הדירות הפכו רכישת דירה להשקעה לברירת מחדל עבור משקיעים רבים. בהיעדר חלופה סולידית משמעותית, היתרונות של השקעה בנדל”ן בלטו במיוחד.
עליית הריבית שהחלה ב-2022 שינתה את המשוואה. עלויות המימון זינקו, ובמקביל חזרה לשוק ההון אלטרנטיבה: אג”ח ממשלתיות וקונצרניות הציעו שוב תשואות ראויות, ללא הצורך במציאת שוכרים, בתחזוקת דירה או בתשלום מס רכישה ועלויות עסקה גבוהות.
רוחות של שינוי?
בתקופה האחרונה מתחילים להיפגש שלושה תהליכים שעשויים לשנות שוב את התמונה.
הראשון הוא עצירת העלייה במחירי הדירות. גם באזורים שבהם עדיין לא ניכרת ירידת מחירים ישירה, מבצעי הקבלנים מגלמים הוזלה בפועל. הטבות מימון, סיוע בתשלומים ותוספות כמו מחסן משפרים את תנאי העסקה עבור הרוכשים. סיני מצביע גם על דיווחים על ירידות דו-ספרתיות במחירים למ”ר באזור תל אביב.
התהליך השני הוא המשך העלייה בשכר הדירה, המשתקפת גם בנתונים הרשמיים. הקיפאון בשוק הדירות בבעלות משאיר ביקוש בשוק השכירות, ולצדו גובר הביקוש לדירות עם ממ”ד בעקבות אירועי השנים האחרונות.
התהליך השלישי הוא הירידה בריבית בישראל. בתחילת ספטמבר 2026 הוריד בנק ישראל את הריבית ב-0.25 נקודות אחוז, לרמה של 3.25%, על רקע התמתנות האינפלציה אל מתחת לאמצע טווח היעד.
עבור משקיעי נדל”ן, השילוב הזה משמעותי: מחיר הרכישה יורד, ההכנסה משכירות עולה ועלות המימון מתמתנת. כל אחד מהשינויים משפר רכיב אחר בהשקעה. כאשר הם מתרחשים במקביל, תשואת ההשקעה מתחילה להיראות מושכת יותר.
דוגמה קטנה להמחשה
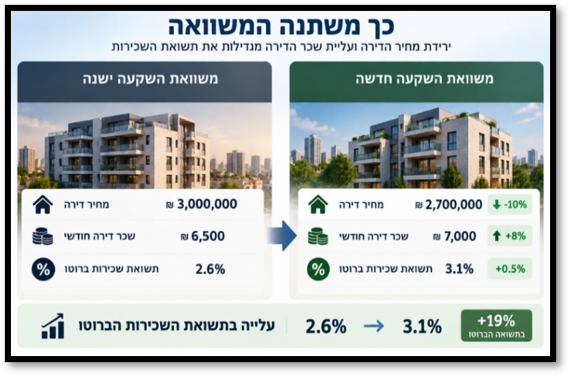
דירה שמחירה 3 מיליון שקל ומניבה שכר דירה של 6,500 שקל בחודש מספקת תשואת שכירות שנתית ברוטו של 2.6%.
אם מחיר הדירה יורד ל-2.7 מיליון שקל, ירידה של 10%, ושכר הדירה עולה ל-7,000 שקל בחודש, עלייה של כ-8%, התשואה השנתית ברוטו עולה לכ-3.1%.
זהו שיפור של כמעט 20% בתשואה השוטפת, עוד לפני השפעת המינוף. לצד זאת, יש להביא בחשבון את עלויות המימון והמשכנתה הכרוכות ברכישה.
תשואה מול אלטרנטיבות
השילוב בין ירידת מחירי הדירות לעלייה בשכר הדירה משפר את נקודת הכניסה של המשקיע. הירידה בעלויות המימון מוסיפה לאטרקטיביות היחסית של ההשקעה, אך המשוואה אינה מתקיימת בחלל ריק.
אג”ח ממשלתיות וקונצרניות, פיקדונות בנקאיים וקרנות כספיות ממשיכים להציע תשואה שוטפת, לצד נזילות וללא העלויות וההתעסקות הכרוכות בהחזקת דירה.
החזרה לשוק הדיור תלויה אפוא בשילוב שבין תשואת השכירות לפוטנציאל עליית הערך, ובהשפעת המינוף באמצעות מימון של עד 50% למשקיע, מול החלופות בשוק ההון. ככל שתשואת השכירות תעלה, ובמקביל הריבית והתשואות באפיקים הסולידיים ירדו, רכישת דירה עשויה לחזור ולהיות תחרותית יותר.
עיניים על הכדור
לצד השיפור בכדאיות ההשקעה, סביבת הריבית נותרת גורם מרכזי. המתיחות במפרץ הפרסי, צורכי הביטחון והשפעתם על הגירעון, לצד עליית תשואות האג”ח, מייצרים לחצים שעשויים לשנות את תוואי הריבית.
סיני מזהה מגמה של עלייה בריבית בכלכלות רבות בעולם. בארה”ב העלה הפדרל ריזרב את הריבית בהחלטתו האחרונה ב-0.25 נקודות אחוז, והעלאה נוספת עד סוף 2026 אינה נתפסת בעיניו כהפתעה.
המגמה עשויה להגיע גם לישראל. אם האינפלציה תחזור לעלות והריבית תישאר ברמתה הנוכחית, או אף תעלה, עלויות המימון יישארו גבוהות ושוק האג”ח ימשיך להציע חלופה אטרקטיבית. תרחיש כזה עלול לעכב את חזרת המשקיעים לדירות, עוד לפני שהשיפור במשוואת ההשקעה יבשיל.
ומה לגבי מניות הנדל”ן?
השינוי בשוק הדיור מעלה שאלה נוספת: האם הוא מתחיל ליצור הזדמנות גם במניות הנדל”ן?
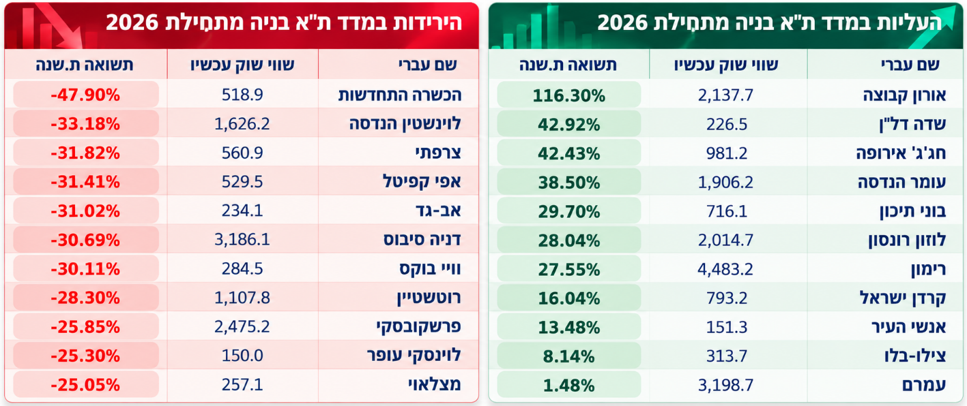
בנתונים מתוך מערכת GTO ונכון לסיום המסחר ב-5 באוקטובר 2026, מדד ת”א בנייה ירד בכ-17% מתחילת השנה. מתוך 48 המניות במדד, רק 11 הציגו תשואה חיובית בתקופה זו, כ-23% מהחברות.
*הנתונים מתוך מערכת GTO ונכונים לסוף יום המסחר של ה- 5.10.26.
למרות הירידות מתחילת השנה, בטווחים ארוכים יותר החברות בענף הניבו למשקיעים תשואות גבוהות. במבט של עשור קדימה, המשקיע הסבלני עוד עשוי להתגעגע למחירי מניות הסקטור כיום, אף שבטווח הקצר תיתכן תנודתיות גבוהה.
מאחורי ההערכה עומדת הדמוגרפיה הישראלית, התומכת בצורך המתמשך בדירות, מול היחלשות בהתחלות הבנייה בתקופה האחרונה. מבחינתו, השאלה אינה אם הביקוש לדירות בכלל ולדירות להשקעה בפרט יחזור, אלא מתי.
המידע אינו ייעוץ השקעות. ההערכות עשויות שלא להתממש, ותשואות עבר אינן מבטיחות תשואות עתידיות. לפרופאונד ולגורמים הקשורים אליה עשויות להיות החזקות וזיקות לנכסים המוזכרים.
מנהל הקרן: איילון קרנות נאמנות בע”מ. מנהל ההשקעות החיצוני: פרופאונד ניהול הון (סי.אם) בע”מ.