
האם הבועה תתפוצץ?

הריב הזה בין שוורים לדובים הוא נחלתו של שוק ההון מימים ימימה. עכשיו על הפרק השאלה האם הבועה תתפוצץ? ומי אמר שיש בכלל בועה? הרבה דברים נאמרים – כל הזמן. קחו כמה ציטוטים מגדולי המשקיעים
והמנהלים רק מהתקופה האחרונה.
נתחיל עם הפסימיים:
ריי דאליו (מייסד, Bridgewater Associates) : “ה-AI נראה כמו בועה קלאסית המתקרבת לנקודת פיצוץ ככל שהריביות נשארות גבוהות… המחירים התנתקו מהמציאות, גם אם הטכנולוגיה הבסיסית עצמה היא אכן אמיתית ויסודית.”
ג’יימי דיימון (מנכ”ל, JPMorgan Chase): “החרדה שלי לגבי זה גבוהה. הדעה שלי היא שאנשים נהיו קצת יותר מדי שאננים. מחירי הנכסים הגבוהים וההיקפים האלה… השקעות הטכנולוגיה המעגליות יוצרות לולאת היזון חוזר שמרגישה כאילו היא מקיימת-את-עצמה, עד שהמוניטיזציה תאכזב.”
הווארד מארקס (מייסד-שותף, Oaktree Capital Management): “בועות מונעות מפסיכולוגיה, לא מטכנולוגיה. הנעלמים הגדולים ביותר נותרו ללא מענה: למה ה-AI באמת יהיה מסוגל, מתי היכולות האלו יבשילו, ואיך יפיקו מהן רווחים.”
דיוויד סולומון (מנכ”ל, Goldman Sachs): “הנרטיב סביב ה-AI הפך לרחב מדי. אנחנו צפויים לכיול מחדש או להאטה בשוקי המניות. אני נשאר אופטימי מאוד לגבי רווחי הפריון בטווח של 5 עד 10 שנים, אבל רצף העליות בטווח הקצר של מניות ה-AI יצר פגיעוּת מערכתית.”
נמשיך עם המתונים יחסית:
מייקל נובוגרץ (מנכ”ל, Galaxy Digital) : “ה-AI הוא הבועה הגדולה ביותר של ימי חיינו, אבל עדיין כדאי לרכוב עליה. על בסיס מכפילי רווח, חברות רבות כאן עדיין לא הגיעו לשלב הסיום הדרמטי שלהן. תכירו בבועה, אבל תרכבו על הראלי עד שהוא יתהפך.”
מייקל בורי (מייסד, Scion Asset Management): “השוק מתמחר עשרות שנים של הוצאה לפועל מושלמת עבור תשתיות AI בשני הרבעונים הקרובים. החומרה היא אמיתית, אבל מחזור ההוצאות ההוניות (CapEx) רץ שנים קדימה לפני אימוץ התוכנה הארגונית בפועל.”
טד פיק (מנכ”ל, Morgan Stanley): “אנחנו נכנסים לשלב של פיזור הכרחי. המשקיעים יתחילו להפריד ללא רחמים בין המנצחים האמיתיים לבין המפסידים הספקולטיביים, ויש לצפות לנסיגה בריאה של 10% עד 15% בשוק.”
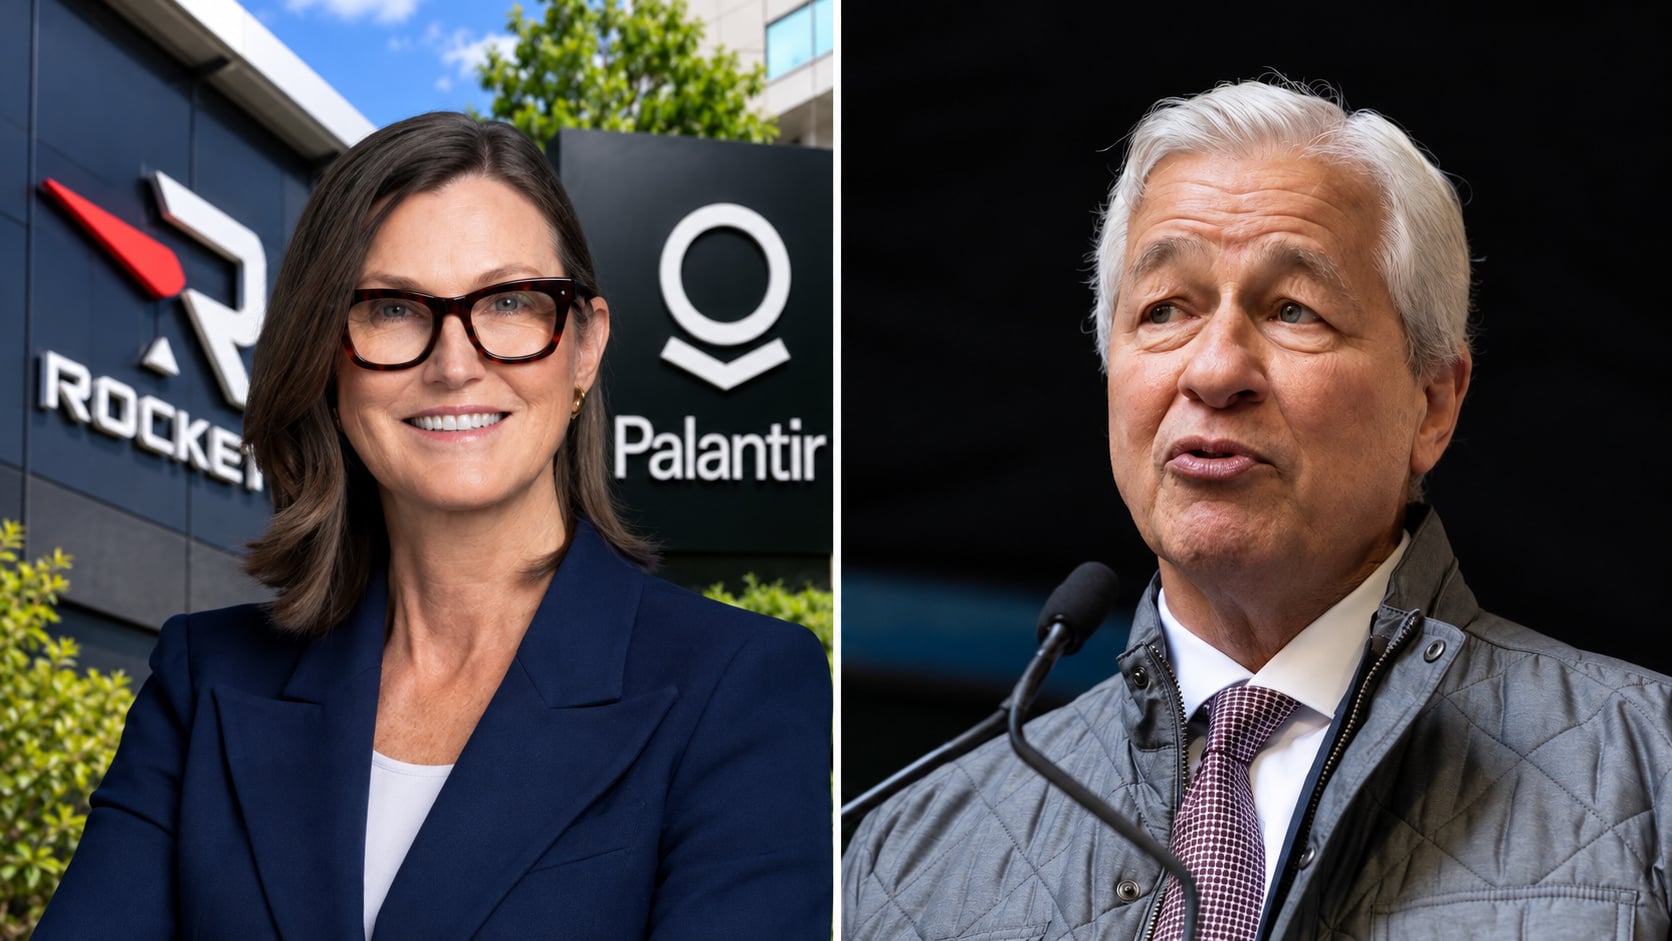
ג׳יימי דיימון הפסימי וקאת׳י ווד האופטימית הנצחית.
ואלה האופטימיים:
ג’נסן הואנג (מנכ”ל, Nvidia): “זו לא בועת דוט-קום; זו התחלה של מהפכה תעשייתית חדשה. התשתית שאנחנו בונים מייצרת הכנסות באופן פעיל, מבצעת אוטומציה לתהליכי עבודה ומריצה קדימה תוכנות מודרניות כבר היום — מדובר בדרישה יסודית ואמיתית.”
האו ווי פוק (מנהל השקעות ראשי, DBS Group): “ה-AI אינו בבועה. ההוצאות המסיביות שאנו רואים מחברות ה-Hyperscalers נתמכות על ידי מאזנים חזקים ותזרימי מזומנים יוצאי דופן, בניגוד להקמת התשתיות הספקולטיבית של סוף שנות ה-90 שמומנה באמצעות חובות.”
קאת’י ווד (מנכ”ל, Ark Invest): “לקרוא ל-AI ‘בועה’ מפספס את עקומת הפריון המעריכית שאנו עדים לה. מכפילי השווי עשויים להיראות מנופחים לאנליסטים מסורתיים, אבל הם ממעיטים בהערכת שוק היעד הכולל של תוכנות אוטונומיות.”
טום לי (ראש מחלקת המחקר, Fundstrat Global Advisors): “החששות מבועת AI מוגזמים — אנחנו חווים מחזור השקעות תשתיות אמיתי שמציג שיפורי פריון מוחשיים. ההוצאות ההוניות המסיביות על AI אינן ספקולציות של חובות אלא נתמכות בתזרימי מזומנים חזקים, ומחסור בכוח אדם גלובלי ימשיך להאיץ את הביקוש לאוטומציה.”
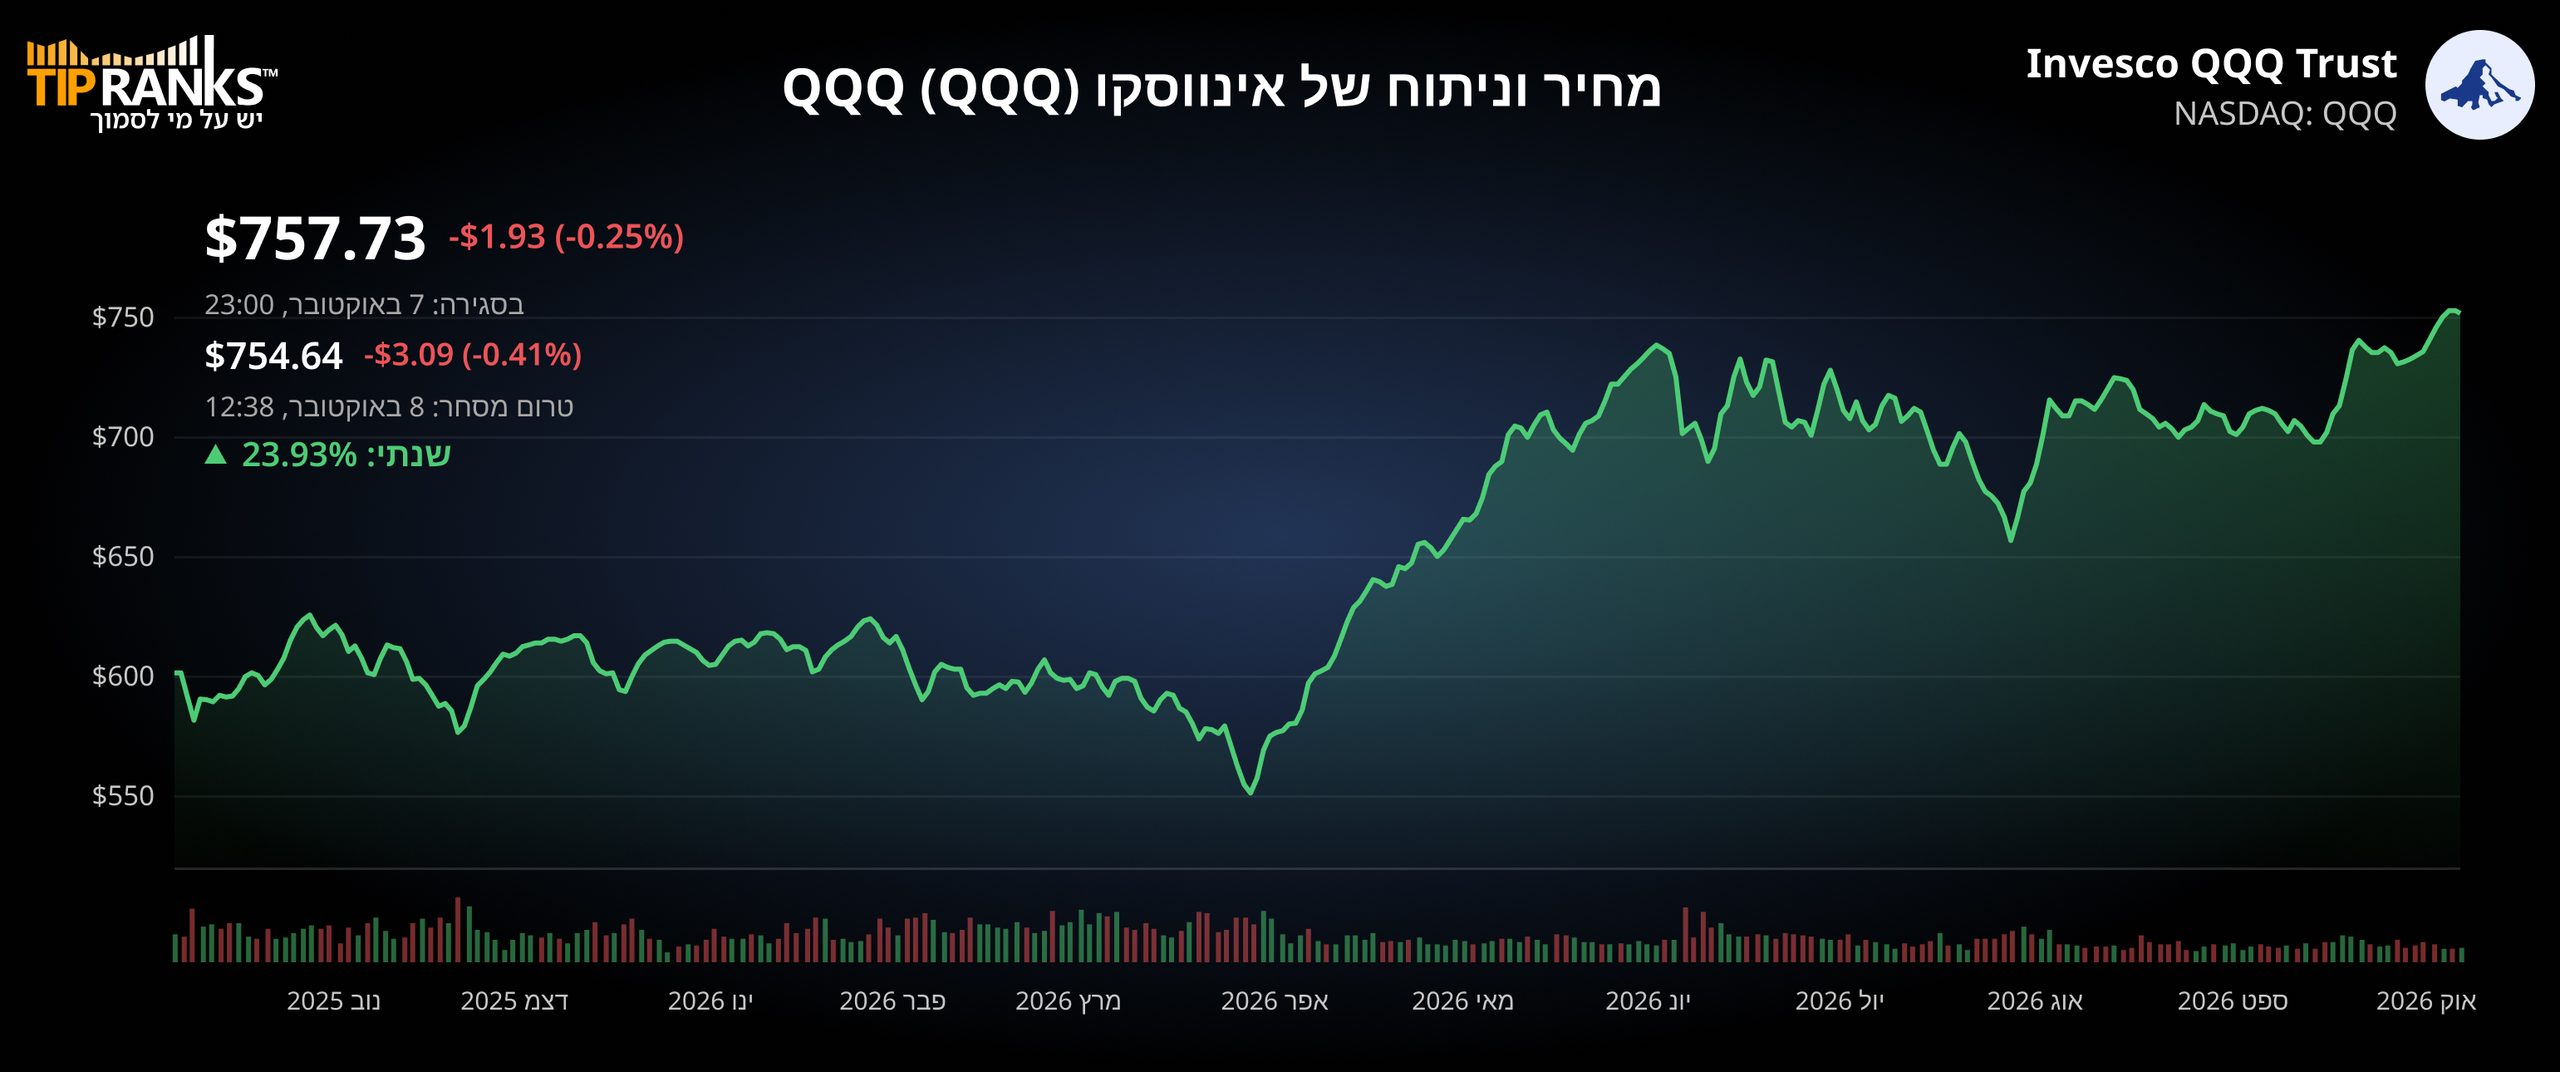
מדד הטכנולוגיה מגרד את שיא כל הזמנים
אז למי להאמין? כמובן למרביתם, אם לא לכולם, יש פוזיציות ולאף אחד אין יכולת לנבא את העתיד. נקודת הייחוס תהיה תמיד טראומת הדוט.קום. זו הבועה הגדולה בתולדות מניות הטכנולוגיה שמשפיעה על התנהגות המשקיעים והחברות עד עצם היום הזה. אז בואו נשווה קצת בין שנת 2000 להיום.
אז: קבוצה קטנה של חברות תשתית וחומרה (כגון Cisco, Intel, Sun Microsystems) הובילה את מרבית העליות ב-S&P, כאשר המשקיעים המרו כבדות על עמוד השדרה הפיזי של האינטרנט.
כיום: ביצועי שוק המניות מרוכזים במידה רבה בקבוצת ענקיות טכנולוגיה (חברות ה-Hyperscalers ויצרניות שבבים כמו Nvidia), המחזיקות בנתח חסר תקדים מהשווי הכולל של השוק.
אז: חברות טלקום וטכנולוגיה פרסו מיליוני קילומטרים של סיבים אופטיים ובנו מרכזי נתונים מסיביים שנים לפני שהביקוש של הצרכנים והארגונים הבשיל כדי לספוג את הקיבולת הזו.
כיום: חברות ה-Hyperscalers משקיעות עשרות מיליארדי דולרים ברבעון בתשתיות AI (מעבדים, מרכזי נתונים, ייצור חשמל), עוד לפני שהוכחו הכנסות מסיביות.
אז: חברות טלקום וסטארט-אפים בתחום הדוט-קום מימנו אלה את אלה בתדירות גבוהה. ענקיות חומרה סיפקו מימון לסטארט-אפים דלי מזומנים, שבתורם רכשו חומרה מאותן ענקיות, מה שניפח את שורת ההכנסות.
כיום: ענקיות הטכנולוגיה משקיעות מיליארדים בסטארט-אפים בתחום ה-AI, אשר בתורם מתחייבים להוציא את אותם כספים בחזרה על תשתית הענן והחומרה של אותן משקיעות.
אז: מחירי המניות התנתקו ממדדים פיננסיים מסורתיים כמו רווחים או תזרימי מזומנים, והתבססו במקום זאת על תחזיות ספקולטיביות של שוק יעד כולל (TAM) לטווח ארוך ומדדים כמו “זוגות עיניים” או “קליקים”.
כיום: התימחורים של חברות AI בשלבים מוקדמים לוקחים בחשבון לעיתים קרובות עשרות שנים של הוצאה לפועל מושלמת ורווחים משמעותיים, עוד לפני שגובשו מודלים עסקיים ברורים.
אבל יש גם הבדלים גדולים:
אז: הבועה תודלקה על ידי סטארט-אפים הפסדיים עם מעט עד אפס הכנסות, ששרפו מזומנים כדי לייצר תנועת גולשים ונשענו על חובות בסיכון גבוה או הון סיכון כדי לשרוד.
כיום: המנועים המרכזיים של התרחבות ה-AI הם החברות הרווחיות ביותר בעולם, בעלות תזרימי המזומנים החזקים ביותר (Microsoft, Alphabet, Meta, Apple, Amazon, Nvidia). השקעות ה-AI שלהן ממומנות ברובן מתזרימי מזומנים תפעוליים ולא מחוב ספקולטיבי או גיוסי הון לא מבוססים.
אז: מניות הליבה נסחרו בשווים אסטרונומיים וחסרי תקדים היסטורית. בשיא, Cisco נסחרה במכפיל רווח עתידי של מעל 100, ו-Sun Microsystems נסחרה במכפיל מכירות של מעל 10.
כיום: למרות שהתמחורים מתוחים ביחס לממוצע השוק הכללי, חברות התשתית וה-Hyperscalers המרכזיות נסחרות במכפילי רווח נמוכים בהרבה (בדרך כלל 25-40 על הרווח העתידי) והם נתמכים בצמיחה מהירה בהכנסות.
אז: ספקיות טלקום פרסו אלפי קילומטרים של “סיבים אפלים” שלא נעשה בהם שימוש במשך שנים, מכיוון באימוץ האינטרנט על ידי צרכנים וארגונים היה בחיתוליו.
כיום: ספקיות החומרה והמחשוב המרכזיות מוכרות את מלוא הקיבולת שלהן רבעונים מראש. ההוצאה על התשתיות קשורה ישירות לביקוש, מעבר לענן וביקוש מיידי לחומרה – ולא לבנייה ספקולטיבית בלבד.
אז: חברות תיעדפו הגעה לצרכנים (“זוגות עיניים”) ללא אסטרטגיות מוניטיזציה ברורות, מה שהוביל לשיעור נטישה גבוה ולכישלון כאשר הכנסות ממפרסמים לא התממשו.
כיום: ה-AI והסוכנים האוטונומיים פונים לתקציבים תפעוליים ארגוניים קיימים (פיתוח תוכנה, שירות לקוחות, אבטחת סייבר, תהליכים מנהליים) עם שוק מוגדר וקיים.
אז: חברות רבות הסתמכו על כסף זול, חוב נגיש וסביבת ריבית נוחה, מה שהפך את המערכת לפגיעה כאשר הפדרל ריזרב העלה את הריבית בשנים 1999–2000.
כיום: חברות הטכנולוגיה המובילות מחזיקות ברזרבות מזומנים נרחבות ועומס חוב מנוהל, מה שמאפשר להן לתחזק מחזורי השקעה הונית רב-שנתיים גם בתקופות של ריבית גבוהה.

שעון ה״גרידיות״ של CNN ומדד הפחד
ואחרי כל זאת, בזמן כתיבת שורות אלה מדד הפחד נמוך, שעון ה״גרידיות״ במצב ניטרלי עד גבוה ומדד הטכנולוגיה מגרד את שיא כל הזמנים. האם הבועה תתפוצץ? כנראה לא הרגע.
לתגובות: [email protected]
גילוי נאות: הכותב עשוי להחזיק בניירות הערך המוזכרים בטור. אין לראות בכתוב משום ‘ייעוץ השקעות’ או ‘שיווק השקעות’ כהגדרתם בחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, תשנ”ה-1995. המידע בטור זה אינו מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם, וכל המבצע פעולה על סמך הכתוב עושה זאת על דעתו ואחריותו בלבד. כמו כן, הכותב משתמש באופן נרחב במודלים של בינה מלאכותית לנתונים ומחקר, על כל המשתמע מכך.